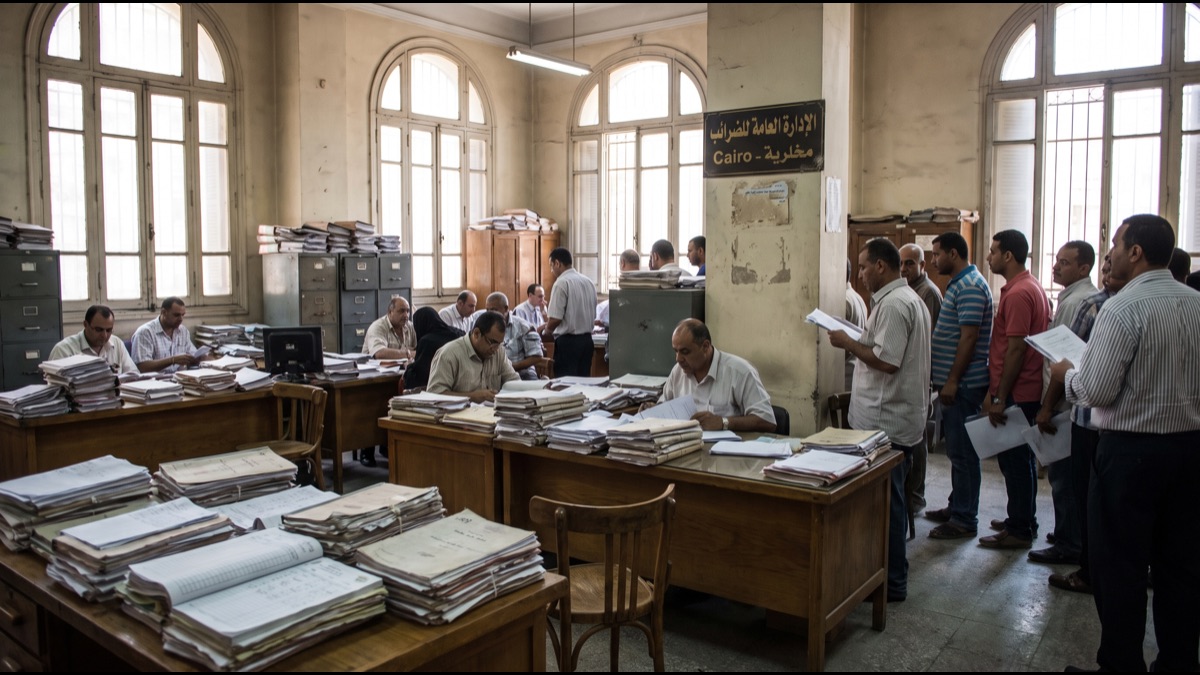
تعمل ضريبة الدخل الشخصي في مصر بنظام شرائح تصاعدي مألوف البنية في كثير من الدول، غير أن الصورة الصادقة لمن يدفعها فعلياً تبدو مختلفة تماماً بمجرد مراعاة كيفية تنظيم اقتصاد البلاد فعلياً. تحدث حصة كبيرة من التحصيل تلقائياً قبل أن يرى الموظف راتبه أصلاً، بينما يبقى قطاع غير رسمي ونقدي ضخم من الاقتصاد خارج الآلية نفسها إلى حد كبير.
فهم كيفية عمل النظام فعلياً، لا فقط كيف يصفه القانون على الورق، يعني النظر بشكل منفصل في كيفية فرض الضريبة على العمل بأجر، وكيفية فرضها على دخل العمل الحر والأعمال، وسبب استمرار فجوة بهذا الحجم بينهما في الامتثال الفعلي اليومي.
البنية الأساسية لضريبة الدخل في مصر
تطبّق مصر بنية ضريبة دخل تصاعدية، بمعنى تقسيم الدخل إلى شرائح متتالية، كل شريحة تُفرض عليها نسبتها الحدّية الخاصة التي ترتفع مع ارتفاع الدخل، بدلاً من نسبة مئوية ثابتة واحدة تُطبَّق بشكل موحد على كل المكاسب بصرف النظر عن مقدارها.
تُحدَّد الشرائح والنسب المحددة بموجب القانون وتُعدَّل دورياً، عادة بالزيادة في الحد المعفى لمراعاة التضخم وارتفاع تكلفة المعيشة، وهي أداة سياسية متكررة تُستخدم لمنع تآكل العبء الضريبي على أصحاب الدخل الأقل مع ارتفاع الأسعار والأجور الاسمية معاً بمرور الوقت.
يتابع خبراء الاقتصاد الكلي هذه التعديلات عن كثب لأنها تحمل تأثيراً مباشراً على الاستهلاك المحلي، إذ يعني رفع الحد المعفى أو تعديل نسب الشرائح ترك مبلغ أكبر من الدخل الصافي بين يدي الأسر، وهو ما يمكن أن يُحفِّز الإنفاق الاستهلاكي في فترات الركود أو يُخفِّف من ضغط التضخم على الأسر الأكثر تأثراً به.
كيف يعمل الحد الأدنى المعفى من الضريبة فعلياً
حد دخل سنوي محدد معفى كلياً من الضريبة، ما يعني أن أصحاب الدخل تحت ذلك المستوى لا يدينون بأي ضريبة دخل على راتبهم على الإطلاق، وهو خيار سياسي متعمد يهدف لحماية العمال ذوي الدخل المنخفض من عبء ضريبي سيصعب عليهم تحمّله.
لا يُفرض على الدخل الأعلى من الحد نسبة الشريحة التالية على كامل المبلغ؛ بل يُفرض فقط على الجزء الواقع ضمن كل شريحة متتالية نسبة تلك الشريحة تحديداً، وهي آلية النسبة الحدّية المعيارية المستخدمة في أنظمة الضرائب التصاعدية حول العالم لتجنب قفزة حادة مفاجئة في إجمالي الضريبة المستحقة عند كل حد شريحة.
غالباً ما يُساء فهم هذا التمييز بين النسبة المتوسطة والنسبة الحدّية من قبل دافعي الضرائب أنفسهم، ما يقود بعضهم لاعتقاد خاطئ بأن الدخول في شريحة أعلى يُقلِّل صافي دخلهم الإجمالي مقارنة بالبقاء تحتها بقليل، بينما في الواقع يُفرض فقط على الدخل الإضافي فوق الحد نسبة الشريحة الأعلى، تاركاً صافي الدخل الإجمالي أعلى بشكل قاطع بعد أي زيادة تدفع شخصاً إلى شريحة جديدة.
لماذا لا يقدّم معظم الموظفين أي إقرار
بالنسبة للغالبية الكبرى من المصريين الموظفين رسمياً لدى صاحب عمل مُسجَّل، تُحصَّل ضريبة الدخل بالكامل عبر الخصم من الراتب، بمعنى أن صاحب العمل يحسب الضريبة المستحقة كل فترة دفع، يقتطعها مباشرة من الراتب الإجمالي للموظف، ويحوّلها لمصلحة الضرائب نيابة عن الموظف.
يعني هذا الترتيب أن معظم الموظفين لا يقدّمون شخصياً أي إقرار ضريبي أو يتعاملون مع دفعة ضريبية بأنفسهم على الإطلاق، مُختبرين النظام بأكمله بشكل سلبي كمجرد انخفاض في صافي الراتب المستلم مقارنة براتبهم الإجمالي المتعاقد عليه، مع تحمّل صاحب العمل عبء الامتثال والحساب بالكامل.
كيف يحسب أصحاب العمل الخصم كل شهر
يستخدم أصحاب العمل برامج رواتب أو موظفي محاسبة لتطبيق بنية الشرائح الحالية على راتب كل موظف الشهري، مراعين أي خصومات مؤهلة، ويحسبون المبلغ الدقيق للخصم قبل استلام الموظف صافي راتبه، وهو حساب يجب إعادته كلما تغير قانون الضريبة أو راتب الموظف.
صاحب العمل مسؤول قانونياً عن تحويل المبالغ المخصومة لمصلحة الضرائب وفق جدول منتظم ويواجه عقوبات على التحويل المتأخر أو غير الصحيح، ما يضع ضغط امتثال حقيقياً على الشركات الرسمية رغم أن الموظف الفرد لا يختبر أي جزء من ذلك العبء الإداري مباشرة.
تحتفظ أقسام الموارد البشرية في الشركات الأكبر عادة بسجلات تفصيلية لكل خصم شهري لكل موظف، ليس فقط للامتثال الضريبي بل أيضاً لأغراض إصدار شهادات الدخل السنوية التي يحتاجها الموظفون أحياناً عند التقدم للحصول على قروض بنكية أو تأشيرات سفر تتطلب إثباتاً رسمياً للدخل الصافي والضريبة المدفوعة.
تستخدم الشركات الأكبر عادة برامج رواتب مخصصة تُدمج تلقائياً آخر تحديثات الشرائح كلما تغير قانون الضريبة، بينما قد تعتمد الشركات الرسمية الأصغر على محاسبين خارجيين لإجراء نفس الحسابات، لكن في كلتا الحالتين يبقى الالتزام والآلية الأساسية متطابقين: خصم صحيح يُحسب ويُحوَّل قبل أن يرى الموظف المبلغ المخصوم منعكساً فقط كرقم أقل في كشف راتبه.
لماذا يواجه المستقلون عملية مختلفة تماماً
لا يستطيع المهنيون المستقلون والعاملون لحسابهم وأصحاب الأعمال الاعتماد على صاحب عمل يخصم الضريبة نيابة عنهم، لذا عليهم عموماً التسجيل لدى مصلحة الضرائب، والاحتفاظ بسجلات دخلهم الخاصة، وتقديم إقرار سنوي يُعلن إجمالي الدخل ويحسب الضريبة المستحقة بأنفسهم.
يحمل نموذج الإفصاح الذاتي هذا ملف امتثال مختلف جوهرياً عن الخصم من الراتب، معتمداً على صدق دافع الضريبة وحفظ سجلاته الخاصة بدلاً من خصم آلي تلقائي، وهو تحديداً سبب صعوبة دخل العمل الحر تاريخياً على مصالح الضرائب في كل مكان، وليس مصر فقط، لالتقاطه بالكامل.
يواجه المستقلون العاملون مع عملاء أجانب والمدفوعون عبر منصات دولية طبقة إضافية من التعقيد، إذ قد لا يمر الدخل الوارد من الخارج عبر منصات دفع رقمية تلقائياً بأي حساب مصرفي مصري خاضع للإبلاغ الروتيني، تاركاً الامتثال معتمداً بشكل شبه كامل على الإفصاح الطوعي من المستقل نفسه.
ازداد عدد المستقلين المصريين العاملين في مجالات مثل البرمجة والتصميم والترجمة عبر منصات العمل الحر الدولية بشكل ملحوظ خلال السنوات الأخيرة، ما جعل هذه الفئة تحديداً محل اهتمام متزايد من صانعي السياسة الضريبية الباحثين عن طرق عملية لدمج هذا الدخل المتنامي في القاعدة الضريبية الرسمية دون تثبيط النشاط الاقتصادي المفيد الذي يجلب عملة صعبة للبلاد.
ماذا يُحتسب دخلاً خاضعاً للضريبة بخلاف الراتب
بخلاف راتب العمل العادي، يُعامِل قانون الضرائب المصري عموماً دخل الإيجار وأرباح الأعمال وبعض عوائد الاستثمار وتدفقات دخل متنوعة أخرى كدخل خاضع للضريبة، كل منها أحياناً يخضع لقواعده أو نسبه أو متطلبات إبلاغه الخاصة المتمايزة عن بنية شرائح دخل العمل القياسية.
يخلق هذا مشهداً معقداً فعلياً لأي شخص يكسب دخلاً من مصادر متعددة في وقت واحد، كموظف براتب يؤجّر أيضاً عقاراً ثانياً، إذ قد تحتاج تدفقات دخل مختلفة لتُتبَّع وتُبلَّغ وتُفرض عليها الضريبة بموجب أحكام محددة مختلفة من القانون الضريبي بدلاً من حساب بسيط موحد واحد.
كيف يقع الاقتصاد غير الرسمي خارج النظام
حصة معتبرة جداً من النشاط الاقتصادي المصري، تمتد من البيع في الشوارع والأعمال الصغيرة غير المسجلة والعمل الخدمي النقدي وترتيبات التوظيف غير الرسمية دون عقد رسمي، تعمل إلى حد كبير خارج نظام الخصم من الراتب كلياً، إذ لا يوجد صاحب عمل مُسجَّل يقوم بالخصم التلقائي.
لا يزال العمال وأصحاب الأعمال العاملون بشكل غير رسمي مُلزَمين تقنياً بضريبة الدخل بموجب القانون، لكن الآليات العملية المتاحة لمصلحة الضرائب لتحديد وتقييم وتحصيل الضريبة من هذه الشريحة أضعف بكثير من النظام التلقائي المطبق على التوظيف الرسمي بأجر، ما يخلق فجوة كبيرة فعلياً بين الالتزام القانوني والتحصيل الفعلي.
لماذا القطاع غير الرسمي بهذا الحجم أساساً
يشير الاقتصاديون الذين يدرسون سوق العمل المصري إلى عدة عوامل معززة وراء الحجم الكبير للقطاع غير الرسمي، منها العبء الإداري والمالي لتسجيل الأعمال رسمياً، وسهولة العمل النسبية بالنقد خارج أي نظام مصرفي أو محاسبي، وغياب آليات إنفاذ عملية قوية قادرة على تحديد النشاط غير الرسمي على نطاق واسع.
هذه الديناميكية ليست حكراً على مصر وتظهر عبر اقتصادات كثيرة متوسطة الدخل بمزيج مماثل من القطاعين الرسمي وغير الرسمي، لكنها تحمل آثاراً مهمة بشكل خاص لسياسة الضرائب تحديداً، إذ تعتمد عدالة النظام الضريبي وإمكاناته الإيرادية على مدى اتساع حصة النشاط الاقتصادي الفعلي التي يستطيع الوصول إليها فعلياً.
يلاحظ اقتصاديو التنمية الذين يدرسون عدم الرسمية عبر المنطقة حلقة معززة أخرى في كثير من الأحيان: قاعدة ضريبية رسمية أصغر تعني أن على الحكومة فرض نسب أعلى على من تلتقطهم رسمياً لرفع نفس الإيراد الإجمالي، ما يزيد بدوره الحافز المالي النسبي للأعمال الحدّية للبقاء غير رسمية بدلاً من التسجيل، جاعلاً الفجوة الأساسية ذاتية الاستدامة وصعبة الإغلاق هيكلياً دون دفعة سياسية متعمدة ومستدامة لتقليصها عبر الزمن.
ما هي الخصومات والإعفاءات الموجودة فعلياً
ينص قانون الضرائب المصري على خصومات وإعفاءات متنوعة بخلاف الحد الأساسي المعفى، بما فيها بدلات متعلقة باشتراكات التأمينات الاجتماعية وأقساط تأمين معينة على الحياة وفئات محددة من الدخل يستثنيها القانون صراحة من القاعدة الخاضعة للضريبة كلياً.
عادة ما يتطلب معرفة أي الخصومات تنطبق فعلياً على وضع دافع ضريبة محدد إما مساعدة محاسبية مهنية أو دراسة شخصية دقيقة للوائح الحالية، إذ عُدِّلت القائمة المحددة ومعايير الأهلية عدة مرات عبر تعديلات قانونية ضريبية دورية خلال السنوات الأخيرة.
كيف تُنظَّم مصلحة الضرائب المصرية
تُشرف وزارة المالية المصرية على مصلحة الضرائب المصرية، الهيئة المسؤولة عن إدارة تحصيل ضريبة الدخل، ومعالجة إقرارات دافعي الضرائب المستقلين وأصحاب الأعمال، وتدقيق الامتثال، ومتابعة إجراءات الإنفاذ ضد حالات عدم الدفع أو التهرب المُحدَّدة.
استثمرت المصلحة بشكل متزايد في البنية التحتية الرقمية خلال السنوات الأخيرة تحديداً لتوسيع وصولها العملي إلى شرائح من الاقتصاد أثبتت تاريخياً صعوبة مراقبتها عبر التفتيش الورقي التقليدي وحده.
لماذا أصبحت الفوترة الإلكترونية أولوية إصلاحية كبرى
طبّقت مصر تدريجياً أنظمة فوترة وإيصال إلكترونية إلزامية تُلزم الشركات فوق حدود حجم معينة بإصدار وإبلاغ المعاملات رقمياً في الوقت الفعلي لمصلحة الضرائب، معالجةً مباشرة الصعوبة التاريخية في التحقق من المبيعات والدخل الفعليين عبر السجلات الورقية وحدها.
صُمِّمت هذه البنية التحتية الرقمية تحديداً لجعل نقص الإبلاغ عن إيرادات الأعمال أصعب بكثير عبر الزمن، إذ تصبح بيانات المعاملات مرئية لمصلحة الضرائب أساساً لحظة حدوثها بدلاً من فقط خلال تدقيق دوري لسجلات ورقية يحتفظ بها العمل الخاص.
سار التطبيق على مراحل حسب حجم العمل والقطاع، بادئاً بأكبر دافعي الضرائب الذين يُحقق امتثالهم أكبر أثر إيرادي لكل عمل خاضع للمراقبة، قبل التوسع تدريجياً في المشاركة الإلزامية نزولاً إلى المؤسسات الأصغر، وهو تسلسل مشترك بين إصلاحات ضريبية رقمية مماثلة جُرِّبت في دول أخرى متوسطة الدخل تواجه تحديات عدم رسمية مماثلة.
واجه هذا التطبيق التدريجي أيضاً تحديات تقنية حقيقية، إذ احتاجت شركات كثيرة، خصوصاً الأصغر حجماً منها، إلى استثمار في تحديث أنظمة نقاط البيع والمحاسبة الخاصة بها لتتوافق مع متطلبات الإبلاغ الفوري الجديدة، ما دفع الحكومة إلى تمديد المهل الزمنية عدة مرات لإتاحة وقت كافٍ للتكيف دون معاقبة أعمال تسعى للامتثال بحسن نية.
كيف تغيرت الشرائح الضريبية عبر السنوات الأخيرة
راجعت السلطات المصرية دورياً شرائح ضريبة الدخل والحد المعفى، عادة بالزيادة لمراعاة التضخم وتراجع قيمة العملة الذي كان سيدفع خلاف ذلك مزيداً من العمال ذوي الدخل المنخفض إلى شرائح خاضعة للضريبة لمجرد ارتفاع الأجور الاسمية التي لم تواكب القوة الشرائية الفعلية.
عادة ما تُعلَن هذه التعديلات الدورية إلى جانب بيانات موازنة وسياسة مالية سنوية أوسع، عاكسة عملية الموازنة المستمرة للحكومة بين رفع إيرادات ضريبية كافية وتجنب فرض عبء إضافي مفرط على أسر تتعامل بالفعل مع ضغوط معيشية معتبرة.
ماذا يحدث إذا لم يدفع أحد أو لم يقدم إقراراً
يمكن أن يؤدي عدم الدفع أو عدم تقديم الإقرار من دافعي ضرائب مُلزَمين بالإفصاح الذاتي إلى عقوبات مالية ورسوم فائدة على المبالغ غير المدفوعة، وفي حالات أكثر خطورة أو تكراراً، إجراءات قانونية رسمية تبادر بها مصلحة الضرائب، رغم أن شدة الإنفاذ عملياً تتفاوت كثيراً حسب حجم ووضوح دافع الضريبة المعني.
تواجه الأعمال الأكبر والأكثر وضوحاً والمهنيون المستقلون الأعلى دخلاً عموماً تدقيقاً أوثق ومخاطر إنفاذ عملية أعلى من المشغلين غير الرسميين الصغار جداً، وهو نمط شائع في أنظمة الإنفاذ الضريبي عموماً، إذ موارد التدقيق محدودة وتُعطي السلطات عادة أولوية للحالات ذات إمكانية الاسترداد الأكبر.
كيف يُفرض على المقيمين الأجانب والمغتربين الضريبة
يخضع الرعايا الأجانب العاملون والمقيمون في مصر عموماً لنفس إطار ضريبة الدخل المطبق على المواطنين المصريين على الدخل المكتسب داخل البلاد، رغم أن المعاملة المحددة قد تختلف حسب وضع الإقامة ووجود معاهدة ازدواج ضريبي بين مصر وبلد الفرد الأصلي وطبيعة ترتيب توظيفه المحددة.
يتعامل أصحاب العمل متعددو الجنسيات العاملون في مصر عادة مع الخصم من راتب الموظفين الأجانب بنفس الطريقة الأساسية للموظفين المحليين، ما يعني أن معظم الموظفين الأجانب براتب يختبرون نفس عملية الخصم التلقائي السلبية بدلاً من الحاجة للتنقل عبر الإفصاح الذاتي بأنفسهم، رغم أنه يظل من المفيد التحقق من أي معاهدة ضريبية ذات صلة قبل افتراض أن الدخل المكتسب في مكان آخر غير متأثر تماماً.
لماذا تستمر الفجوة بين الفرض الرسمي وغير الرسمي
التحدي الهيكلي الجوهري الذي تواجهه سياسة ضريبة الدخل المصرية ليس تصميم نظام الشرائح نفسه، وهو تقليدي إلى حد كبير ومماثل لأنظمة مستخدمة في أماكن أخرى، بل الوصول العملي لآليات التحصيل إلى اقتصاد تحدث فيه حصة كبيرة جداً من النشاط خارج القنوات الرسمية المُسجَّلة والمُتوسَّطة مصرفياً بالكامل.
سيتطلب إغلاق هذه الفجوة بشكل معتبر على الأرجح ليس فقط تغييرات في سياسة الضرائب بل تحولات هيكلية أوسع نحو الشمول المالي، وحوافز تسجيل الأعمال رسمياً، والتوسع المستمر في بنية الدفع الرقمي والفوترة، وهي تغييرات تمس أكثر بكثير من إدارة الضرائب وحدها ومن المرجح أن تتكشف تدريجياً عبر سنوات لا عبر إجراء إصلاحي واحد.
يجب على صانعي السياسة الذين يوازنون هذه المفاضلات أيضاً تجنب التحرك بعدوانية شديدة ضد عدم الرسمية لدرجة دفع نشاط اقتصادي هامشي على مستوى الكفاف خارج العمل كلياً بدلاً من إدخاله في النظام الرسمي، وهو خطر حقيقي شكّل النهج التدريجي والمرحلي المُفضَّل على أي حملة مفاجئة واحدة ضد النشاط الاقتصادي غير المسجَّل.
يقترح بعض خبراء السياسة المالية المصريين نهجاً تدريجياً بديلاً يعتمد على حوافز إيجابية بدلاً من الإنفاذ العقابي وحده، مثل منح مزايا تأمين اجتماعي أو وصول أسهل للتمويل المصرفي لمن يسجل نشاطه رسمياً، على أساس أن تحسين ما يحصل عليه صاحب العمل غير الرسمي مقابل الانضمام للنظام قد يكون أكثر فعالية من التهديد وحده بالملاحقة القانونية.
فهم نظام ضريبة الدخل المصري يعني إذن حمل صورتين في آن واحد: نظاماً تصاعدياً تقليدياً نسبياً ومُنفَّذاً تلقائياً للقوى العاملة الرسمية بأجر، والتزام إفصاح ذاتي أقل موثوقية في الإنفاذ بكثير لكل من يعمل خارج تلك البنية الرسمية، مع اعتماد العدالة العملية ونتيجة الإيراد للنظام بأكمله بشكل كبير على كيفية تقريب تلك المجموعة الثانية الأكبر والأصعب وصولاً في النهاية من الأولى عبر السنوات المقبلة القادمة.
المصادر
- ويكيبيديا — نظرة عامة على نظام الضرائب في مصر وبنية ضريبة الدخل
- صندوق النقد الدولي — تحليل السياسة المالية وجهود الإصلاح الضريبي في مصر
- رويترز — تقارير عن تعديلات قانون الضرائب المصري وتطبيق الفوترة الإلكترونية
- البنك الدولي — أبحاث حول حجم الاقتصاد غير الرسمي وتحديات تحصيل الضرائب في مصر
الأسئلة الشائعة
كيف تُحصِّل مصر ضريبة الدخل من معظم الموظفين؟
عبر الخصم من الراتب، حيث يحسب صاحب العمل الضريبة المستحقة ويقتطعها مباشرة من راتب الموظف كل شهر ويحوّلها لمصلحة الضرائب، لذا لا يتعامل معظم الموظفين مع الدفع بأنفسهم.
هل ضريبة الدخل في مصر نسبة ثابتة أم تصاعدية؟
هي تصاعدية، مُنظَّمة في شرائح متصاعدة بحيث تُفرض ضريبة أعلى على الأجزاء الأعلى من الدخل، مع حد أدنى معفى من الضريبة كلياً لأصحاب الدخل الأقل.
هل يدفع كل المصريين فعلياً ضريبة دخل على مكاسبهم؟
لا؛ يعمل قطاع غير رسمي ونقدي ضخم جداً من الاقتصاد خارج نظام الخصم التلقائي إلى حد كبير، ما يعني أن الامتثال الضريبي الفعلي يتفاوت هائلاً بين الموظفين الرسميين والعاملين غير الرسميين أو المستقلين.
كيف يُفرض على المستقلين وأصحاب الأعمال الضريبة بشكل مختلف؟
عليهم عموماً تقديم إقراراتهم السنوية بأنفسهم معلنين الدخل ومحسوبين الضريبة المستحقة، وهي عملية إفصاح ذاتي تحمل عبء امتثال وتحدي إنفاذ أعلى بكثير من الخصم التلقائي من الراتب.
هل حاولت مصر تحديث تحصيل الضرائب مؤخراً؟
نعم، عبر أنظمة الفوترة والإيصال الإلكترونية ومنصات الإقرار الضريبي الرقمية وجهود دمج جزء أكبر من الاقتصاد غير الرسمي في النظام المصرفي والضريبي الرسمي خلال السنوات الأخيرة.
عن الكاتب
نعتمد على ويكيبيديا وصندوق النقد الدولي ورويترز والبنك الدولي لشرح خلفية هذا الموضوع والفهم الحالي له.
هل أعجبك المقال؟
شاركه على واتساب ← شاركه على واتساب
احصل على المزيد من الأدلة في بريدك — اشترك في نشرتنا الإخبارية للحصول على قصص مفاجئة أسبوعياً من مصر والسعودية ودبي وأكثر.