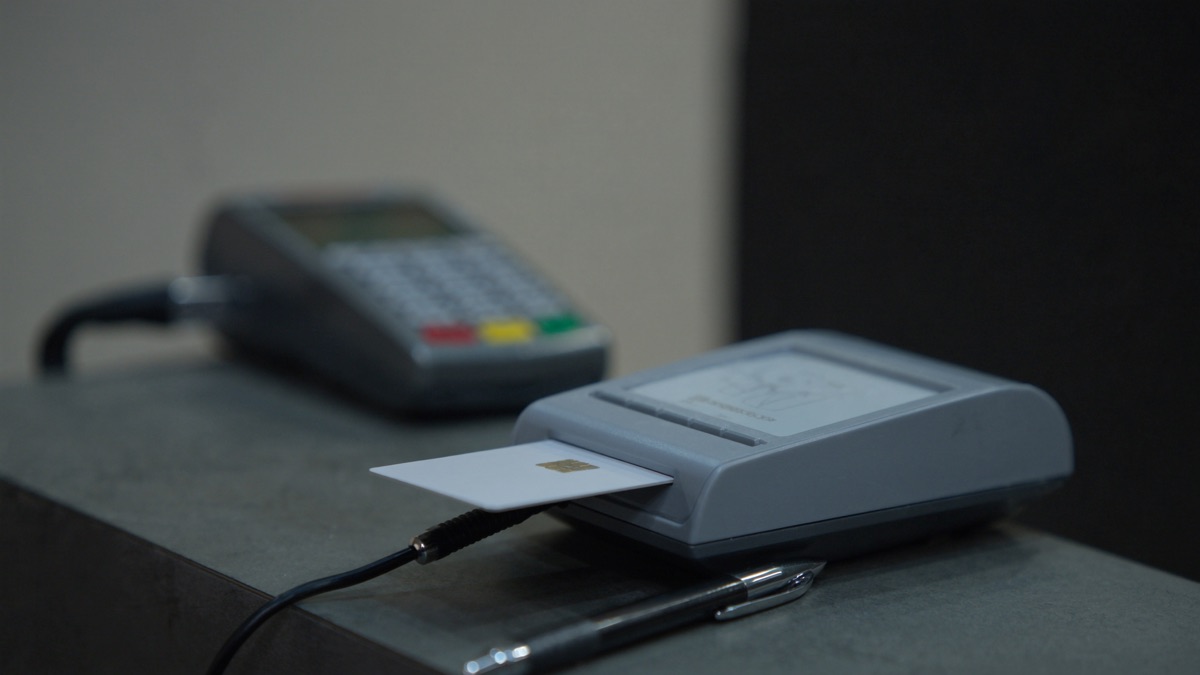
تُولّد بطاقة الشريحة EMV رمزاً تشفيرياً جديداً تماماً لمرة واحدة مع كل معاملة، وهذا هو السبب الأكبر وراء صعوبة تزوير مدفوعات الشريحة مقارنة بالشريط المغناطيسي القديم الذي حلّت محله. يأتي اسم EMV من Europay وMastercard وVisa، شبكات الدفع الثلاث التي أنشأت المعيار معاً في التسعينيات بعد أن أصبحت خسائر الاحتيال بالشريط المغناطيسي كبيرة جداً لتجاهلها.
ما الذي يجعل بطاقة الشريحة EMV مختلفة فعلياً
يخزّن الشريط المغناطيسي نفس البيانات الثابتة تماماً في كل مرة يُمرَّر فيها — رقم البطاقة وتاريخ الانتهاء وبضعة حقول أخرى مُشفّرة كنمط ثابت من الجزيئات الممغنطة يمكن لأي جهاز نسخ رخيص تقليدها في ثوانٍ ونسخها على بطاقة فارغة.
تحتوي الشريحة المدمجة بدلاً من ذلك على حاسوب صغير قادر على إجراء حسابات تشفيرية، فبدلاً من إرسال نفس البيانات الثابتة مع كل عملية شراء، تحسب رمزاً تشفيرياً فريداً خاصاً بتلك المعاملة الواحدة وذلك الطرف التجاري الواحد وتلك اللحظة الواحدة بالتحديد.
كيف تُولّد الشريحة رمزاً فريداً في كل مرة
عند إدخال بطاقة الشريحة في جهاز الدفع، تتبادل الشريحة والجهاز سلسلة من الرسائل المشفرة، تستخدم خلالها الشريحة مفتاحاً تشفيرياً سرياً مخزناً بأمان داخلها، مدمجاً مع بيانات خاصة بالمعاملة كالمبلغ ورقم عشوائي، لإنتاج رمز تشفيري فريد لتلك العملية.
يُرسل هذا الرمز التشفيري إلى جهة إصدار البطاقة للتحقق، ولأنه يعتمد على بيانات تتغير مع كل معاملة، فإن أي مجرم يعترض رمزاً واحداً لا يكسب شيئاً قابلاً للاستخدام في الشراء التالي — على عكس رقم شريط مغناطيسي مسروق يبقى صالحاً حتى إغلاق الحساب.
لماذا لا يغادر المفتاح السري الشريحة أبداً فعلياً
يُولَّد المفتاح التشفيري المستخدم لإنشاء رمز كل معاملة أثناء تصنيع البطاقة ويُخزَّن داخل عنصر آمن مقاوم للعبث في الشريحة مصمم خصيصاً لمقاومة الفحص الفيزيائي، لذا حتى البطاقة المسروقة فعلياً لا يمكن استخراج مفتاحها ونسخه بسهولة.
هذه هي الخاصية الأمنية الأساسية التي تقضي على معظم عمليات الاستنساخ: يتطلب تزوير الشريط المغناطيسي فقط نسخ بيانات مرئية، لكن تزوير الشريحة يتطلب استخراجاً فيزيائياً لمفتاح سري مدمج بأمان من رقاقة سيليكون مقاومة للعبث، وهو أصعب وأكثر تكلفة بكثير مما يجده المجرمون مجدياً على نطاق واسع.
الشريحة والرقم السري مقابل الشريحة والتوقيع
تتطلب طريقة الشريحة والرقم السري أن يُدخل حامل البطاقة رقم تعريف شخصي لتفويض كل معاملة، يتم التحقق منه إما بواسطة الشريحة نفسها أو البنك المُصدر، مضيفاً عامل مصادقة ثانياً يتجاوز مجرد امتلاك البطاقة الفعلية.
أما الشريحة والتوقيع، الأكثر شيوعاً تاريخياً في الولايات المتحدة، فتعتمد بدلاً من ذلك على توقيع يدوي نادراً ما يتحقق منه التجار بعناية، ولهذا تُعتبر طريقة الشريحة والرقم السري أكثر أماناً بشكل ملحوظ ضد استخدام بطاقة مسروقة من قبل شخص غير مالكها.
معاملات الشريحة اللمسية مقابل اللاتلامسية
تتطلب معاملة الشريحة اللمسية إدخال البطاقة فعلياً في فتحة الجهاز بحيث تلامس نقاط اتصال الشريحة المعدنية الدبابيس المقابلة داخل القارئ، مما يسمح بعدة ثوانٍ من التبادل التشفيري ذهاباً وإياباً قبل إتمام الدفع.
تستخدم المعاملة اللاتلامسية هوائياً منفصلاً مدمجاً في البطاقة للتواصل لاسلكياً عبر الاتصال قريب المدى عند تمريرها على بعد بضعة سنتيمترات من جهاز متوافق، مستخدمة نفس المبادئ التشفيرية الأساسية لكن مع إتمام التبادل في أقل من ثانية.
كيف قلّلت EMV من احتيال البطاقات المزوّرة
شهدت الدول التي انتقلت بالكامل إلى بطاقات الشريحة EMV، بما فيها المملكة المتحدة وأستراليا ومعظم أوروبا قبل الولايات المتحدة بوقت طويل، انخفاضاً كبيراً في احتيال البطاقات المزوّرة عند نقاط البيع خلال سنوات قليلة من الاعتماد الواسع، إذ توقفت الأشرطة المغناطيسية المستنسخة عن العمل ببساطة عند الأجهزة التي تفرض استخدام الشريحة.
انتقلت الولايات المتحدة لاحقاً وبشكل أكثر تدرجاً بدءاً من نحو عام 2015، وخلال فترة الانتقال تحوّل الاحتيال المزوّر بشكل غير متناسب نحو الحصة الأصغر من التجار والمعاملات التي لا تزال تعتمد على الشريط المغناطيسي الاحتياطي، مما يوضح مدى سرعة تحوّل المجرمين نحو أضعف حلقة متبقية.
تحوّل المسؤولية الذي أجبر التجار على التبني
بدلاً من فرض أجهزة الشريحة بموجب القانون، استخدمت شبكات الدفع حافزاً مالياً يُسمى تحوّل المسؤولية: بعد موعد نهائي محدد، أصبح الطرف الذي يملك التقنية الأقل قدرة — التاجر أو البنك المُصدر — مسؤولاً مالياً عن خسائر الاحتيال المزوّر في تلك المعاملة.
سيتحمل التاجر الذي لا يزال يستخدم جهاز شريط مغناطيسي قديماً بعد الموعد النهائي خسائر احتيال كانت سابقاً تقع على عاتق جهة إصدار البطاقة، ولهذا رفّع التجار في كل صناعة تقريباً أجهزتهم خلال فترة قصيرة نسبياً بعد سريان التحوّل.
لماذا لا توقف بطاقات الشريحة الاحتيال عبر الإنترنت
تحمي تقنية الشريحة EMV تحديداً المعاملات الشخصية حيث تتفاعل بطاقة فعلية وجهاز دفع مباشرة؛ ولا تفعل شيئاً لحماية معاملة لا تتطلب حضور البطاقة كالشراء عبر الإنترنت، حيث يُدخل فقط رقم البطاقة المطبوع وتاريخ الانتهاء ورمز الأمان.
ولهذا السبب بالتحديد ارتفع الاحتيال في المعاملات غير الحضورية بشكل حاد في الدول التي تبنّت شرائح EMV، إذ تحوّل المجرمون الذين لم يعد بإمكانهم استنساخ البطاقات الفعلية بربحية نحو استخدام أرقام البطاقات المسروقة في صفحات الدفع عبر الإنترنت بدلاً من ذلك، وهو نمط تعالجه الجهات التنظيمية الآن بمعايير تحقق منفصلة عبر الإنترنت.
الترميز الرقمي لمحافظ الهاتف المحمول
لا تُرسل مدفوعات المحفظة الرقمية مثل Apple Pay وGoogle Pay رقم البطاقة الفعلي إلى التاجر إطلاقاً؛ بل يُصدر مزوّد المحفظة رقماً بديلاً يُسمى الرمز المميز مرتبطاً بجهاز محدد، ويُخزَّن رقم البطاقة الحقيقي مشفراً على خوادم دفع آمنة.
حتى لو تعرضت أنظمة التاجر للاختراق وتسربت الرموز المميزة المسروقة، فإن تلك الرموز عديمة القيمة للاحتيال في أماكن أخرى لأن كل واحد منها يعمل فقط من الجهاز المقترن المحدد ولا يمكن استخدامه لاستنتاج رقم البطاقة الحقيقي الأساسي.
كيف تتحقق الأجهزة من صحة الشريحة
أثناء معاملة الشريحة، يُجري الجهاز والبطاقة أيضاً مصادقة بيانات دون اتصال أو عبر الاتصال، مقارنين شهادة رقمية مدمجة في الشريحة ببنية تحتية للمفاتيح العامة تحتفظ بها شبكة الدفع، للتأكد من أن الشريحة نفسها صادرة شرعياً عن بنك حقيقي وليست مصنّعة.
يحدث فحص الشهادة هذا بالإضافة إلى الرمز التشفيري الفريد لكل معاملة، وليس بدلاً منه، مما يعني أن أي مزوّر محتمل سيحتاج إلى تزوير سلسلة شهادات صالحة واشتقاق رموز تشفيرية خاصة بالمعاملة بشكل صحيح دون امتلاك المفتاح السري الفعلي أبداً.
هيئة معايير EMVCo
منظمة EMVCo، التي تحتفظ بمواصفة EMV وتطوّرها، مملوكة بشكل مشترك لشبكات الدفع العالمية الكبرى — Visa وMastercard وAmerican Express وDiscover وJCB وUnionPay — مما يضمن معياراً تقنياً واحداً قابلاً للتشغيل البيني بدلاً من أشكال شرائح متنافسة وغير متوافقة عبر الشبكات.
هذه الملكية المشتركة هي سبب عمل بطاقة الشريحة الصادرة عن أي بنك مشارك في أجهزة الشريحة حول العالم بغض النظر عن الشبكة المحددة التي تعالج المعاملة، وهو مستوى من التشغيل البيني سيكون أصعب بكثير تحقيقه لو بنت كل شبكة تقنية شريحة خاصة بها.
لماذا تبنّت بعض الدول EMV أسرع من غيرها
تبنّت الدول الأوروبية بطاقات الشريحة مبكراً جزئياً لأن بنيتها التحتية للاتصالات جعلت تاريخياً التحقق الفوري من المعاملات عبر الإنترنت أكثر تكلفة، لذا ناسبت شريحة قادرة على العمل دون اتصال يمكنها التحقق من الرقم السري محلياً دون رحلة شبكة ذهاباً وإياباً بنيتها التحتية للدفع القائمة أكثر من النظام الأمريكي الدائم الاتصال.
أما الولايات المتحدة، فعلى النقيض، كان لديها بالفعل تفويض رخيص وموثوق ودائم الاتصال لمعاملات الشريط المغناطيسي، مما قلّل الحافز الفوري للانتقال حتى جعلت خسائر الاحتيال المزوّر في النهاية التحوّل أمراً لا مفر منه مالياً للصناعة ككل.
نقاط الاتصال المعدنية الصغيرة وماذا تفعل فعلياً
اللوحة المعدنية الذهبية أو الفضية المرئية على بطاقة الشريحة ليست معدناً صلباً بل مجموعة من نقاط اتصال كهربائية متمايزة، كل واحدة تقابل وظيفة محددة يحددها معيار ISO/IEC 7816، بما في ذلك إمداد الطاقة وإشارة الساعة وخط إعادة الضبط وقناة إدخال وإخراج البيانات.
هذا التخطيط الموحد لنقاط الاتصال هو سبب توافق بطاقات الشريحة من بنوك ودول مختلفة تماماً مع نفس أجهزة القارئ والتواصل معها بشكل صحيح، إذ أن الواجهة الفيزيائية والكهربائية موحدة بشكل مستقل عن البنك أو الشبكة التي أصدرت البطاقة الأساسية.
ما يحدث داخل الشريحة أثناء محاولة فاشلة
إذا أُدخل الرقم السري بشكل خاطئ، تتتبع الشريحة نفسها — وليس فقط خادم البنك — عدد المحاولات الفاشلة ويمكنها قفل البطاقة بعد عدد محدد من الإخفاقات المتتالية، وهو إجراء وقائي يعمل حتى في البيئات غير المتصلة حيث لا يملك الجهاز اتصالاً حياً بالبنك المُصدر.
يُخزَّن هذا العداد المدمج في ذاكرة الشريحة المحمية ولا يُعاد ضبطه إلا بعد إدخال رقم سري صحيح، مما يوفر طبقة حماية من الهجمات العشوائية موجودة بشكل مستقل عن أي مراقبة احتيال تجريها الأنظمة المركزية للبنك لاحقاً.
لماذا تستغرق معاملات الشريحة وقتاً أطول عند الجهاز
المصافحة التشفيرية متعددة الخطوات بين الشريحة والجهاز — توليد رقم عشوائي وحساب رمز تشفيري وفحص الشهادات وأحياناً التحقق من رقم سري — تتطلب فعلياً وقت معالجة أطول من مجرد قراءة نمط شريط مغناطيسي ثابت، ولهذا شعرت المعاملات المبكرة بالشريحة بأنها أبطأ ملحوظاً للمستهلكين.
تحسّنت سرعة المعالجة بشكل كبير مع نضوج تقنية الشريحة وأجهزة الطرفيات، وتُنجز معاملات الشريحة اللاتلامسية بالتحديد الآن في نفس الوقت تقريباً الذي تستغرقه تمريرة الشريط، مما أغلق إلى حد كبير فجوة السرعة التي أحبطت التجار والعملاء سابقاً خلال فترات الذروة.
المصادقة الديناميكية للبيانات وأسلافها
استخدمت التطبيقات المبكرة لـEMV مصادقة بيانات ثابتة، حيث تقدم الشريحة توقيعاً رقمياً لا يتغير بين المعاملات — أكثر أماناً من الشريط المغناطيسي، لكنه نظرياً لا يزال قابلاً للنسخ إذا استُخرج ذلك التوقيع الثابت وأُعيد تشغيله بطريقة ما.
تستخدم بطاقات EMV الحديثة بدلاً من ذلك مصادقة بيانات ديناميكية، تولّد توقيعاً رقمياً جديداً باستخدام مفتاح خاص مع كل معاملة واحدة، مما يسد تلك الفجوة النظرية ويجعل حتى الالتقاط المثالي لبيانات معاملة واحدة عديم الفائدة تماماً لتفويض معاملة مختلفة.
كيف تخلق معاملات الاحتياط ثغرة أمنية
عندما تفشل قراءة الشريحة — بسبب تلف فيزيائي أو أوساخ على نقاط الاتصال أو عطل في الجهاز — تسمح معظم الأجهزة بالتراجع إلى الشريط المغناطيسي كإجراء راحة حتى لا يُترك العميل دون وسيلة دفع عاملة.
استغل المجرمون هذا المسار الاحتياطي تحديداً بإتلاف شرائح البطاقات المسروقة لإجبار التراجع إلى الشريط، ولهذا بدأ بعض البنوك ومشغلي الأجهزة بتقييد أو إلغاء معاملات التراجع بالكامل مع تركز خسائر الاحتيال هناك بشكل متزايد.
تكلفة نقل صناعة دفع بأكملها
تطلّب انتقال الولايات المتحدة إلى EMV استبدال عشرات الملايين من أجهزة نقاط البيع عبر كل نشاط تجاري تقريباً في البلاد، بالإضافة إلى إعادة إصدار مئات الملايين من البطاقات، بتكلفة بنية تحتية تُقدَّر بعشرات المليارات من الدولارات تحملها البنوك وشبكات البطاقات والتجار معاً.
رغم تلك التكلفة الأولية الهائلة، رأت صناعة الدفع أن تقليل الاحتيال طويل المدى وتقليل التعرض للمسؤولية يستحقان النفقة، ويُعتبر الانتقال الآن تحوّلاً دائماً مستقراً وليس إجراءً أمنياً مؤقتاً قد يُعكس لاحقاً.
ما يأتي بعد بطاقة الشريحة الفعلية
بطاقات الدفع البيومترية التي تتحقق من بصمة الإصبع مباشرة على البطاقة قبل تفويض معاملة، والبطاقات الافتراضية الكاملة التي توجد فقط داخل محفظة رقمية دون أي بلاستيك فعلي إطلاقاً، تُختبر بالفعل كتطورات لنفس المبادئ التشفيرية الأساسية التي أسستها EMV.
أياً كان الشكل الذي تتخذه بيانات اعتماد الدفع المستقبلية، من المتوقع أن تبقى الفكرة الأساسية التي قدمتها EMV — عدم إرسال سر ثابت قابل لإعادة الاستخدام أبداً، وإثبات الشرعية من جديد لكل معاملة واحدة — الأساس الأمني الأساسي بغض النظر عن الشكل المادي الذي سيحل محل البطاقة البلاستيكية في النهاية.
المصادر
- EMVCo — official EMV specification and technical documentation
- Wikipedia — overview of EMV chip card technology and history
- Visa — chip technology and liability shift guidance
الأسئلة الشائعة
لماذا يصعب استنساخ بطاقة الشريحة أكثر من بطاقة الشريط المغناطيسي؟
تُولّد الشريحة رمزاً تشفيرياً فريداً لكل معاملة باستخدام مفتاح سري محبوس داخل سيليكون مقاوم للعبث، لذا فإن اعتراض معاملة واحدة لا يكشف شيئاً قابلاً للاستخدام في التالية — على عكس الشريط المغناطيسي الذي يكرر نفس البيانات الثابتة القابلة للنسخ في كل مرة.
هل توقف بطاقة الشريحة الاحتيال عبر الإنترنت أيضاً؟
لا؛ تحمي تقنية شريحة EMV فقط المعاملات الشخصية حيث تتفاعل بطاقة فعلية وجهاز دفع. تعتمد المشتريات عبر الإنترنت فقط على رقم البطاقة المطبوع ورمز الأمان، ولهذا ارتفع الاحتيال عبر الإنترنت في الدول التي تبنّت بطاقات الشريحة.
ما الفرق بين الشريحة والرقم السري والشريحة والتوقيع؟
تتطلب طريقة الشريحة والرقم السري إدخال رقم تعريف شخصي كعامل مصادقة ثانٍ يتجاوز البطاقة الفعلية؛ تعتمد الشريحة والتوقيع على توقيع يدوي نادراً ما يتحقق منه التجار بعناية، مما يجعل الرقم السري أكثر أماناً بشكل ملحوظ.
لماذا تبدو المدفوعات اللاتلامسية أسرع من إدخال الشريحة؟
تستخدم المدفوعات اللاتلامسية هوائياً لاسلكياً لإتمام نفس التبادل التشفيري عبر اتصال قريب المدى في أقل من ثانية، بينما تتطلب معاملة الشريحة المُدخلة عدة ثوانٍ من التواصل ذهاباً وإياباً عبر نقاط الاتصال الفعلية.
هل يمكن فعلياً استخراج المفتاح السري داخل الشريحة؟
الأمر صعب للغاية؛ يُخزَّن المفتاح في عنصر آمن مقاوم للعبث مصمم خصيصاً لمقاومة الفحص الفيزيائي، مما يجعل الاستخراج أكثر تكلفة وتطلباً تقنياً بكثير مما يجده المجرمون مجدياً على نطاق واسع.
لماذا تبنّت الولايات المتحدة شرائح EMV متأخرة عن أوروبا؟
كان لدى الولايات المتحدة بالفعل تفويض رخيص وموثوق ودائم الاتصال لمعاملات الشريط المغناطيسي، مما قلّل الحافز الفوري للانتقال، بينما فضّلت البنية التحتية الأغلى للاتصالات في أوروبا شريحة قادرة على العمل دون اتصال يمكنها التحقق من الرقم السري محلياً.
ما هو تحوّل المسؤولية الذي دفع التجار لتحديث الأجهزة؟
بعد موعد نهائي محدد، أصبح الطرف الذي يملك التقنية الأقل قدرة — التاجر أو البنك — مسؤولاً مالياً عن خسائر الاحتيال المزوّر في تلك المعاملة، مما أعطى التجار سبباً مالياً قوياً للتحديث بسرعة.
كيف تحمي محفظة رقمية مثل Apple Pay بيانات البطاقة؟
تستبدل رقم البطاقة الحقيقي برمز مميز خاص بالجهاز؛ حتى لو تعرضت أنظمة التاجر للاختراق، يكون الرمز المسروق عديم القيمة في أي مكان آخر لأنه يعمل فقط من الجهاز المقترن الواحد.
لماذا لا تزال بعض معاملات الشريحة تتراجع إلى تمرير الشريط المغناطيسي؟
إذا فشلت قراءة الشريحة بسبب تلف أو أوساخ على نقاط الاتصال، تسمح أجهزة كثيرة بالتراجع إلى الشريط كإجراء راحة، وهو مسار استغله المجرمون بإتلاف شرائح البطاقات المسروقة لإجباره.
ما هي المصادقة الديناميكية للبيانات؟
هي طريقة تولّد فيها الشريحة توقيعاً رقمياً جديداً باستخدام مفتاح خاص مع كل معاملة، مما يسد فجوة نظرية في مصادقة البيانات الثابتة السابقة حيث يمكن نظرياً إعادة تشغيل توقيع مُلتقط.
هل تتتبع الشريحة نفسها محاولات الرقم السري الفاشلة؟
نعم؛ تحسب ذاكرة الشريحة المحمية الخاصة المحاولات الفاشلة المتتالية ويمكنها قفل البطاقة بعد عدد محدد، وهو إجراء وقائي يعمل حتى دون اتصال حي بالبنك المُصدر.
لماذا تتوافق كل بطاقات الشريحة مع كل جهاز شريحة بغض النظر عن البنك؟
التخطيط الفيزيائي والكهربائي لنقاط الاتصال موحد بموجب معيار ISO/IEC 7816، لذا تستخدم البطاقات من أي بنك أو دولة نفس الواجهة، بشكل مستقل عن الشبكة أو البنك الذي أصدر البطاقة.
ما المنظمة التي تحتفظ بمعيار EMV؟
منظمة EMVCo، المملوكة بشكل مشترك لـVisa وMastercard وAmerican Express وDiscover وJCB وUnionPay، تحتفظ بمعيار تقني واحد قابل للتشغيل البيني بحيث تعمل بطاقات الشريحة في الأجهزة المتوافقة حول العالم بغض النظر عن الشبكة.
كم كلّف انتقال الولايات المتحدة إلى EMV صناعة الدفع؟
قُدِّرت تكلفة استبدال عشرات الملايين من الأجهزة وإعادة إصدار مئات الملايين من البطاقات بعشرات المليارات من الدولارات، تحملتها البنوك وشبكات البطاقات والتجار معاً.
ما الذي قد يحل محل بطاقة الشريحة الفعلية في النهاية؟
بطاقات الدفع البيومترية التي تتحقق من بصمة الإصبع مباشرة على البطاقة، والبطاقات الافتراضية الكاملة الموجودة فقط داخل محفظة رقمية، تُختبر بالفعل كتطورات لنفس المبادئ التشفيرية التي أسستها EMV.
هل تحتاج شرائح EMV إلى اتصال دائم بالإنترنت للعمل؟
لا بالضرورة؛ يمكن للشريحة التحقق من الرقم السري وإنتاج رمز تشفيري دون اتصال حي بالبنك المُصدر، وهي ميزة صُممت خصيصاً لتناسب المناطق ذات البنية التحتية الأضعف للاتصالات حيث يكون التحقق الفوري عبر الإنترنت أكثر تكلفة أو غير موثوق.
هل يمكن لأي شخص قراءة بيانات بطاقة الشريحة بجهاز عادي؟
قراءة بعض البيانات الأساسية غير الحساسة ممكنة بأجهزة قراءة قريبة المدى عامة، لكن المفتاح السري الذي يولّد الرموز التشفيرية الفريدة محمي داخل عنصر آمن ولا يمكن قراءته أو استخراجه بأي جهاز استهلاكي عادي.
لماذا لا تزال بعض الدول النامية تعتمد على الشريط المغناطيسي؟
تكلفة ترقية ملايين الأجهزة وإعادة إصدار البطاقات مرتفعة، وفي أسواق ذات معدلات احتيال منخفضة تاريخياً أو بنية تحتية مصرفية أحدث تعتمد أصلاً على الهاتف المحمول، كان الحافز الاقتصادي للانتقال الكامل إلى الشريحة أضعف مما كان عليه في الأسواق التي عانت من خسائر احتيال ضخمة.
هل تختلف رموز التحقق التشفيرية بين معاملة لمسية وأخرى لاتلامسية لنفس البطاقة؟
نعم؛ حتى بالنسبة لنفس البطاقة الفعلية، يُنتج كل مسار تقني رمزه التشفيري المستقل الخاص به وفقاً لمعطيات تلك المعاملة تحديداً، بحيث لا يرتبط أي رمز واحد إطلاقاً بأي معاملة أخرى سابقة أو لاحقة عبر أي من القناتين، وهو ما يجعل تسجيل معاملة واحدة عديم الفائدة تماماً لتزوير أي معاملة أخرى مستقبلية على الإطلاق.
عن الكاتب
نستعين بويكيبيديا ومصادر موثوقة أخرى لشرح خلفية هذا الموضوع وفهمه الحالي.
أعجبك المقال؟
شارك عبر واتساب ← شارك عبر واتساب
احصل على المزيد في بريدك — اشترك في نشرتنا لقصص أسبوعية مفاجئة من مصر والسعودية ودبي وأكثر.