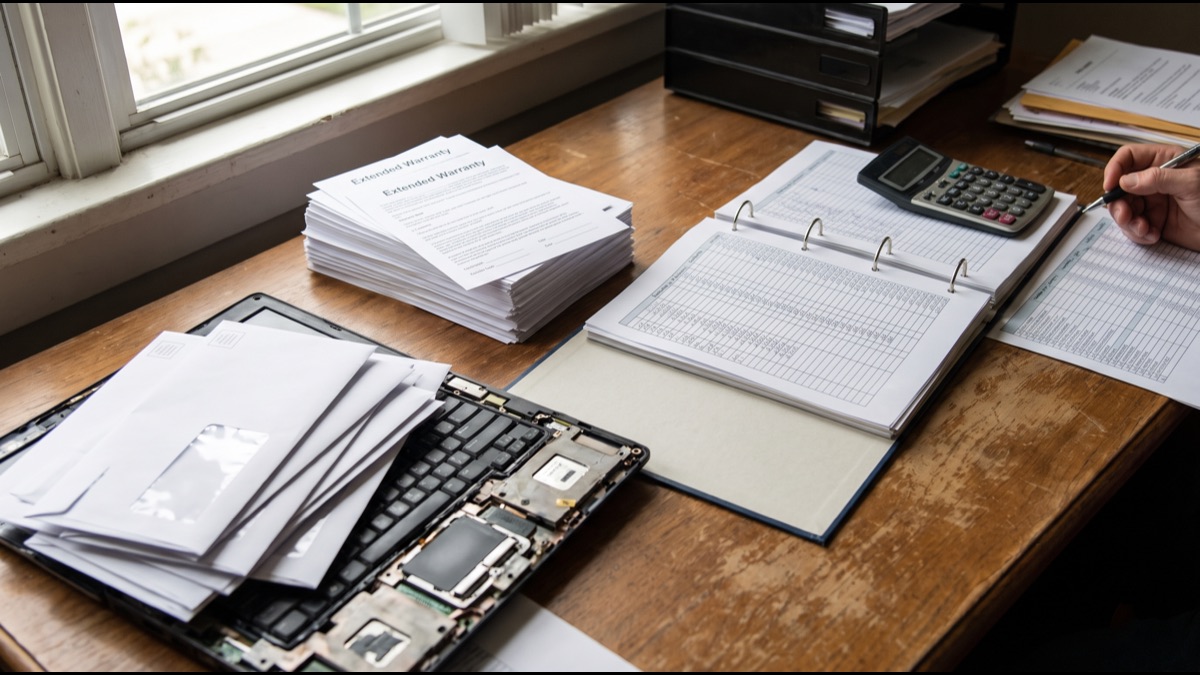
يهتم البائع فجأة بحماس واضح ببيع الضمان الممتد عند الخروج رغم أنه بالكاد ذكر التلفاز نفسه، وذلك التحول في الحماس ليس صدفة. إنه يعكس أين يكمن الربح الحقيقي في المعاملة فعلياً، وفهم الآلية الاكتوارية وراء ذلك العرض يفسر لماذا الضمانات الممتدة من أكثر المنتجات ربحية بموثوقية في التجزئة، للبائع لا للمشتري.
تُسعَّر الضمانات الممتدة، التي تُسمى أحياناً عقود خدمة أو خطط حماية منتج، بنفس المنطق الأساسي الذي يُستخدَم في التأمين: تُقدِّر شركة تأمين احتمالية وتكلفة حدوث عطل مُغطّى خلال المدة، ثم تفرض قسطاً أعلى بارتياح من تلك التكلفة المتوقعة، مع تمثيل الفرق ربحاً صافياً موزَّعاً بين التاجر ومدير الخطة وشركة التأمين.
لماذا يحصل عرض الضمان على حماس أكبر من المنتج
غالباً ما تكون هوامش المنتج الفعلي في تجارة الإلكترونيات والأجهزة رقيقة، أحياناً برقم أحادي منخفض كنسبة مئوية من سعر البيع، خصوصاً للفئات السلعية حيث مقارنة الأسعار بين المتاجر المتنافسة سهلة ومستمرة لأي متسوق يحمل هاتفاً ذكياً.
هوامش الضمان الممتد، بالمقابل، تُبلَّغ عادة في الصحافة التجارية بأنها تبلغ خمسين بالمئة أو أكثر من السعر المفروض على الزبون، ما يعني أن بيع ضمان واحد يمكن أن يولّد ربحاً صافياً للتاجر أكبر من معاملة المنتج بأكملها التي يرافقها، ما يفسر الحماس البيعي غير المتناسب الموجَّه نحوه.
أشار محللون في صناعة تجارة الإلكترونيات مراراً إلى أن إرفاق الضمان أصبح واحداً من روافع الربح القليلة الموثوقة فعلياً المتبقية في فئة يضغطها التسوق المقارِن عبر الإنترنت بلا هوادة، ما يعني أن الحافز لبيع الضمانات بعدوانية ازداد فعلياً على مدى العقد الماضي مع استمرار انضغاط هوامش المنتجات.
كيف تُحدِّد بيانات معدل الأعطال السعر فعلياً
يبدأ تسعير الضمان ببيانات معدل الأعطال التاريخية لفئة المنتج المحددة، مُجمَّعة عبر أعداد كبيرة من الوحدات ومطالبات الإصلاح، ما يسمح لخبير اكتواري بتقدير النسبة المئوية من الوحدات التي ستشهد عطلاً مُغطّى خلال مدة الضمان وما سيكون متوسط تكلفة الإصلاح أو الاستبدال.
تُضرَب تلك التكلفة المتوقعة بعامل تحميل يغطي النفقات الإدارية وعمولات المبيعات وهامش ربح مستهدف، منتجاً السعر النهائي المفروض على المستهلكين، سعر مُحدَّد عمداً أعلى بكثير من الدفعة المتوقعة اكتوارياً لأن الغرض التجاري الكامل للمنتج توليد ربح، لا مجرد التعادل في المطالبات.
عامل التحميل هذا ليس ثابتاً عبر فئات المنتجات؛ فالفئات ذات بيانات الأعطال الأقل موثوقية أو الأحدث في السوق، مثل أجهزة جديدة تماماً بلا سجل إصلاح تاريخي طويل، غالباً ما تحمل عامل تحميل أعلى تحوّطاً من عدم اليقين الاكتواري، ما يعني أن الضمانات على منتجات جديدة قد تكون أكثر ربحية للبائع نسبياً من الضمانات على منتجات ناضجة ذات بيانات موثوقة جيداً.
لماذا يفوق هامش الضمان هامش المنتج بكثير
توجد فجوة الهامش الصارخة بين المنتج الفعلي والضمان المرافق لأن المنتجات الفعلية تواجه منافسة سعرية مباشرة من تجار آخرين يبيعون نفس العنصر تماماً، بينما الضمان الممتد خدمة مُجمَّعة خاصة بمنصة دفع ذلك التاجر تحديداً، معزولة إلى حد كبير عن المقارنة السعرية المباشرة في لحظة الشراء.
هذه العزلة عن التسوق المقارِن هي تحديداً ما يسمح بتحديد سعر الضمان أعلى بكثير من تكلفته الاكتوارية دون خسارة البيع فوراً لمنافس، لأن المتسوق الواقف عند الدفع نادراً ما يملك الأدوات أو الميل لمقارنة عقد خدمة كما كان سيفعل مع المنتج الأساسي قبل الوصول للمتجر.
ماذا يفعل مدير الخطة التابع لطرف ثالث فعلياً
كثير من الضمانات الممتدة المُباعة بالتجزئة لا يضمنها أو يديرها فعلياً التاجر أو الشركة المصنّعة مباشرة، بل مدير طرف ثالث متخصص يتولى معالجة المطالبات وإدارة شبكة الإصلاح وقرارات الدفع نيابة عن التاجر مقابل حصة من القسط المُحصَّل.
يسمح هذا الترتيب للتجار بعرض منتجات ضمان عبر نطاق هائل من الفئات دون بناء بنية تحتية داخلية للمطالبات، لكنه يعني أيضاً أن الكيان الذي يقدّم إليه الزبون مطالبة غالباً لا علاقة مستمرة له بالبيع الأصلي وحافز محدود بالمقابل لإعطاء الأولوية لحسن نية الزبون على الالتزام الصارم بالنص الدقيق للخطة.
لماذا يهم التداخل مع ضمان الشركة المصنّعة
يتداخل جزء كبير من مدة الضمان الممتد عادة مع ضمان الشركة المصنّعة المجاني المُضمَّن بالفعل مع معظم المنتجات الجديدة، لأن معظم الخطط الممتدة تبدأ التغطية من تاريخ الشراء بدلاً من الانتظار حتى انتهاء فترة تغطية الشركة المصنّعة.
يعني هذا التداخل أن المستهلك يدفع غالباً مقابل تغطية مكرّرة خلال الفترة الأولية، وتقتصر القيمة الإضافية الحقيقية للخطة الممتدة تحديداً على الفترة التي تلي انتهاء ضمان الشركة المصنّعة، تفصيل نادراً ما يُبرَز أثناء عرض الدفع لكنه يغيّر بشكل ذي معنى عرض القيمة الفعلي للخطة.
يستطيع مستهلك واعٍ حساب هذه القيمة الإضافية الحقيقية بسهولة نسبية بطرح مدة ضمان الشركة المصنّعة من مدة الخطة الممتدة الكاملة، ثم مقارنة السعر المفروض بتلك المدة الصافية فقط بدلاً من المدة الكاملة المعلَنة، وهو حساب بسيط نادراً ما يشجع موظف المبيعات على إجرائه علناً عند الصندوق.
كيف تدفع حوافز موظفي المبيعات العرض فعلياً
غالباً ما يُعوَّض موظفو مبيعات التجزئة عبر بنى عمولة أو أهداف أداء مرتبطة تحديداً بمعدلات إرفاق الضمان، أحياناً بشكل مستقل عن التعويض المرتبط ببيع المنتج الأساسي أو بالإضافة إليه، ما يخلق حافزاً مالياً مباشراً لإعطاء الأولوية لعرض الضمان بغض النظر عمّا إذا كان يناسب فعلياً وضع زبون معين.
واجه بعض التجار تدقيقاً تنظيمياً تحديداً بشأن بنى حوافز مبيعات وُجد أنها تضغط على الموظفين لتكتيكات بيع ضمان عدوانية أو مضللة، ما يعكس مدى أهمية إرفاق الضمان لربحية التجزئة الإجمالية في فئتي الإلكترونيات والأجهزة تحديداً.
لماذا معدلات الإرفاق هي المقياس الذي يتتبعه التجار فعلياً
معدل إرفاق الضمان، النسبة المئوية من مبيعات المنتجات المؤهَّلة التي تتضمن أيضاً شراء ضمان، واحد من أكثر مقاييس الأداء تتبعاً بدقة في تجارة الإلكترونيات والأجهزة بالتجزئة، يُبلَّغ به عادة لقيادة الشركة ويرتبط بتقييمات أداء المتجر والموظف الفردي.
يمكن أن تتحول ربحية سلسلة تجزئة بأكملها بشكل ذي معنى بناءً على معدل الإرفاق وحده، بشكل مستقل عن حجم مبيعات المنتج الأساسي، وهذا سبب استثمار التجار بكثافة في تدريب الموظفين المركَّز تحديداً على تقنية بيع الضمان بدلاً من الاعتماد فقط على مزايا المنتج نفسه لدفع ربحية المعاملة الإجمالية.
ماذا يحدث للقسط الذي تدفعه
يُقسَّم القسط الذي يدفعه المستهلك مقابل الضمان الممتد عادة بين التاجر، الذي يحتفظ عادة بعمولة كبيرة لتوليد البيع، ومدير الخطة، الذي يحتفظ بحصة للمعالجة والنفقات، وصندوق احتياطي مُخصَّص لدفع المطالبات المستقبلية فعلياً عند حدوثها.
يتفاوت التقسيم الدقيق حسب التاجر وفئة المنتج، لكن التحليل الصناعي وجد باستمرار أن الجزء المخصَّص فعلياً لدفع المطالبات من القسط يمثل أقلية من المبلغ الإجمالي المفروض، مع تدفق الأغلبية إلى هامش العمولة والإدارة بدلاً من المجموع الذي يُدفَع في النهاية للزبائن الذين يقدّمون مطالبات.
لماذا تهم معدلات رفض المطالبات أكثر من التغطية المُعلَنة
غالباً ما تُقلِّل شروط التغطية البارزة المُعلَنة عند نقطة البيع من الصعوبة العملية لتقديم مطالبة وتحصيلها بنجاح، لأن كثيراً من الخطط تتضمن استثناءات لأنواع أعطال محددة، أو تتطلب إثبات صيانة سليمة، أو تفرض متطلبات توثيق تفشل نسبة ذات معنى من مقدّمي المطالبات في تلبيتها.
وسمت بيانات شكاوى المستهلكين التي جمعها منظمون في ولايات قضائية متعددة مراراً فئات الضمان الممتد وعقد الخدمة بمعدلات مرتفعة من نزاعات رفض المطالبات مقارنة بمنتجات أخرى شبيهة بالتأمين، ما يجعل التجربة العملية للمطالبات، لا التغطية المُعلَنة فقط، العامل الأهم في تقييم أي خطة محددة.
البحث عن مراجعات فعلية من زبائن قدّموا مطالبات حقيقية بموجب خطة معينة، بدلاً من الاكتفاء بقراءة نص العقد وحده، يكشف غالباً فجوة كبيرة بين ما تعد به الوثيقة نظرياً وما يحدث فعلياً عند الاتصال بخط المطالبات ومحاولة تحصيل تعويض عن عطل حقيقي. منتديات مراجعة المستهلكين المستقلة وقنوات شكاوى الجهات التنظيمية العامة كلاهما مصدر أكثر موثوقية لهذه المعلومة من أي تقييم منشور على موقع مدير الخطة نفسه، الذي له حافز واضح لتصوير معدل نجاح مطالباته بشكل أكثر تفاؤلاً من الواقع. تخصيص عشر دقائق فقط لهذا البحث المستقل قبل الشراء يوفر غالباً معلومة أكثر قيمة عملياً من ساعة كاملة من قراءة نص العقد القانوني المُعقَّد بحد ذاته دون سياق واقعي حقيقي.
كيف يختلف التأمين الذاتي عن شراء التغطية من مكان آخر
يوصي المستشارون الماليون عادة باستراتيجية تُسمى التأمين الذاتي كبديل للضمانات الممتدة: تخصيص المبلغ الذي كان سيُنفَق على قسط الضمان في صندوق ادخار شخصي، ثم السحب من ذلك الصندوق فقط إذا احتيج إصلاح فعلي، والاحتفاظ بأي فائض إذا لم يحدث عطل خلال المدة.
لأن قسط الضمان مُسعَّر أعلى بكثير من الدفعة المتوقعة اكتوارياً، ينتج التأمين الذاتي عبر عدد كافٍ من عمليات الشراء بمرور الوقت نتيجة مالية متوقعة أفضل للمستهلك من الشراء المستمر للضمانات الممتدة، رغم أن هذه الاستراتيجية تتطلب الانضباط لتخصيص المال فعلياً بدلاً من إنفاقه ببساطة وقبول مخاطرة الإصلاح غير المموَّلة.
تقدير هذه النتيجة الأفضل يتطلب النظر إلى المحفظة الكاملة من المشتريات على مدى سنوات، لا معاملة واحدة بمعزل عنها، لأن قرار الضمان الفردي قد يبدو رهاناً معقولاً في لحظته لكن المتوسط الإحصائي عبر عشرات المشتريات المماثلة يميل باستمرار لصالح المستهلك الذي يتحمل المخاطرة بنفسه.
لماذا تجتذب الإلكترونيات أكثر عروض الضمان عدوانية
تجتذب الإلكترونيات الاستهلاكية والأجهزة الرئيسية جهود بيع ضمان عدوانية بشكل خاص تحديداً لأن هذه الفئات تجمع نقاط أسعار مرتفعة نسبياً مع هوامش منتج على مستوى السلعة، ما يجعل إرفاق الضمان الرافعة الوحيدة الأكبر المتاحة للتاجر لتحسين ربحية المعاملة الإجمالية على ذلك البيع المحدد.
الفئات ذات هوامش المنتج الأعلى طبيعياً، بالمقابل، تولّد ضغطاً أقل نحو إرفاق الضمان لأن البيع الأساسي مربح بالفعل بشكل كافٍ بمفرده، ما يوضّح كيف ترتبط شدة بيع الضمان بشكل أوثق بضغط هامش المنتج الأساسي منه بموثوقية أو تكلفة إصلاح فئة المنتج الفعلية نفسها.
ماذا يتطلب تنظيم حماية المستهلك فعلياً
يتطلب منظمون في كثير من الولايات القضائية إفصاحات محددة حول مبيعات الضمان الممتد، بما فيها بيانات واضحة عمّا هو مُغطّى وما ليس كذلك، وحقوق إلغاء ضمن نافذة محددة، وفي بعض الحالات إفصاحاً صريحاً عن أي تداخل قائم مع تغطية الشركة المصنّعة السارية وقت الشراء.
تتفاوت شدة التطبيق ومتطلبات الإفصاح المحددة كثيراً بين الولايات القضائية، وقدّمت عدة أسواق فترات تهدئة تحديداً لمشتريات الضمان الممتد، مُدرِكة أن بيئة البيع عند كاونتر الدفع، مقترنة بزخم شراء منتج مكتمل بالفعل، تخلق ظروفاً قد يوافق فيها المستهلك على خطة دون وقت كافٍ لتقييم قيمتها الحقيقية.
كيف تنافس حماية شراء بطاقة الائتمان ضمانات المتاجر
تتضمن كثير من بطاقات الائتمان المميزة حماية شراء مدمجة أو مزايا ضمان ممتد دون تكلفة إضافية، تمدد تلقائياً فترة ضمان الشركة المصنّعة أو تغطي الضرر العرضي لفترة محددة بعد الشراء، تغطية قد يمتلكها حامل البطاقة بالفعل دون إدراك ذلك قبل عرض ضمان متجر مدفوع عليه.
التحقق من مزايا بطاقة الائتمان القائمة قبل الموافقة على ضمان يعرضه المتجر خطوة محددة منخفضة الجهد يوصي بها باستمرار دعاة المستهلك المالي، لأن نسبة ذات معنى من المتسوقين الذين اشتروا ضماناً ممتداً مدفوعاً كانوا يملكون بالفعل تغطية مجانية متداخلة متاحة عبر بطاقة كانوا يحملونها وقت البيع.
الاحتفاظ بإيصال الشراء وتسجيل تفاصيل البطاقة المستخدمة في المعاملة يجعل المطالبة بحماية بطاقة الائتمان أسهل بكثير لاحقاً إذا احتيج الأمر، بينما إهمال هذا التوثيق البسيط يمكن أن يجعل تحصيل تغطية مجانية موجودة بالفعل أصعب عملياً من دفع مقابل ضمان جديد لم تكن بحاجة إليه أصلاً.
لماذا تستحق شروط الإلغاء القراءة قبل الشراء
تتضمن الضمانات الممتدة عادة شروط إلغاء واسترداد محددة تتفاوت كثيراً حسب التاجر ومدير الخطة، مع تقديم بعضها استرداداً نسبياً للتغطية غير المستخدمة في أي وقت وفرض أخرى رسوم إلغاء كبيرة أو عدم تقديم أي استرداد إطلاقاً بعد مرور نافذة أولية قصيرة.
فهم هذه الشروط قبل الشراء مهم لأن الظروف تتغير فعلياً: قد يُستبدَل منتج أو يُباع أو يُرقَّى قبل انتهاء مدة الضمان بوقت طويل، وخطة ذات شروط إلغاء مقيِّدة تُثبِّت التكلفة الكاملة بغض النظر عمّا إذا احتيجت التغطية فعلياً للمدة المتبقية أم لا.
ماذا يحدد فعلياً ما إذا كان الضمان يستحق ذلك
تشترك المنتجات التي يُرجَّح أن يمثل فيها الضمان الممتد قيمة حقيقية في خصائص محددة: معدلات أعطال مرتفعة تاريخياً موثقة ببيانات موثوقية مستقلة، وإصلاحات فردية مكلفة نسبة إلى تكلفة الاستبدال، وسعر شراء مرتفع كفاية بحيث يمثل القسط تحوطاً ذا معنى ضد عطل مكلف.
المنتجات التي تفتقر لهذه الخصائص، خصوصاً الإلكترونيات السلعية ذات معدلات الأعطال التاريخية المنخفضة وتكاليف الإصلاح الفردية الرخيصة، هي الفئات التي يكون فيها الضمان الممتد قراراً مالياً سيئاً بموثوقية أكبر للمشتري، بغض النظر عن مدى ثقة أو إلحاح عرضه عند الصندوق. البحث عن إحصاءات إصلاح مستقلة لطراز محدد قبل اتخاذ القرار، بدلاً من الاعتماد على افتراضات عامة عن فئة المنتج، ينتج إجابة أكثر موثوقية بكثير من الشك الشامل تجاه كل الضمانات أو القبول الشامل لأي عرض يُقدَّم عند الصندوق.
الضمانات الممتدة ليست احتيالاً بطبيعتها، لأن الآلية الاكتوارية الكامنة مشروعة ونفس المنطق الرياضي يدعم منتجات التأمين التقليدية التي يقبلها معظم الناس بسهولة كمعقولة، لكن بنية الهامش تحديداً عند كاونتر الدفع بالتجزئة، مُضافاً إليها حوافز بيع عدوانية وشفافية مطالبات محدودة غالباً، تُميل عرض القيمة بشدة نحو البائع لا المشتري في الأغلبية الساحقة من الحالات الفردية. الفرق الجوهري بين الضمان الممتد وبوليصة التأمين التقليدية ليس في المنطق الرياضي الكامن، الذي يتطابق فعلياً، بل في بيئة البيع نفسها: شركة تأمين تقليدية تتنافس على عملاء يقارنون عروضاً متعددة بعناية، بينما يُباع الضمان الممتد في لحظة اندفاع شراء واحدة دون تلك المقارنة التنافسية الحقيقية، وهذا الفارق في بيئة البيع، لا الرياضيات الكامنة، هو ما يفسر الفجوة الكبيرة في القيمة النسبية بين النوعين رغم تشابه المنطق الاكتواري الأساسي وراء كل منهما.
على المتسوق الذي يريد اتخاذ قرار مستنير حقاً التحقق من التغطية القائمة بالفعل عبر بطاقة ائتمان، والبحث عن معدل عطل المنتج المحدد الموثَّق باستقلالية بدلاً من قبول تأطير البائع، وقراءة شروط الإلغاء والمطالبات الفعلية قبل التوقيع، بدلاً من القرار تحت ضغط وقت كاونتر الدفع. بضع دقائق من البحث قبل الدفع، بدلاً من قرار سريع تحت ضغط الوقت، عادة كل ما يتطلبه التمييز بين الاثنين، وهذا القدر الصغير من الاحتكاك هو تحديداً ما صُمِّم العرض البيعي لمنع المتسوق من أخذ الوقت للقيام به، وهو بحد ذاته مؤشر مفيد على كيفية أداء العرض فعلياً تحت فحص أدق وغير متسرّع، وهو ما يمكن تحقيقه غالباً ببساطة بطلب أخذ الكتيب إلى المنزل بدلاً من القرار فوراً في المكان، وهو طلب بسيط ومعقول جداً لا ينبغي لأي موظف مبيعات شرعي ويعمل بحسن نية حقيقية الاعتراض عليه إطلاقاً تحت أي ظرف من الظروف الممكنة على الإطلاق.
المصادر
- ويكيبيديا — نظرة عامة على بنى الضمان الممتد وممارسات الصناعة
- لجنة التجارة الفيدرالية الأمريكية — إرشادات المستهلك وإنفاذ مبيعات الضمان الممتد وعقد الخدمة
- تقارير المستهلك — تحليل مستقل لقيمة الضمان الممتد عبر فئات المنتجات
- الرابطة الوطنية لمفوضي التأمين — الإطار التنظيمي لعقود الخدمة ومنتجات الضمان
الأسئلة الشائعة
لماذا تروّج المتاجر بشدة للضمان الممتد؟
لأن هامش الربح في الضمان الممتد، غالباً خمسون بالمئة أو أكثر من السعر المفروض، يفوق بكثير هامش المنتج نفسه.
هل يتداخل الضمان الممتد مع ضمان الشركة المصنّعة؟
غالباً نعم لجزء على الأقل من المدة، لأن معظم خطط الضمان الممتد تبدأ من تاريخ الشراء بدلاً من الانتظار حتى انتهاء ضمان الشركة المصنّعة.
ما نسبة الضمانات الممتدة التي تُستخدَم فعلياً؟
تُظهر بيانات الصناعة باستمرار أن أقلية صغيرة فقط من الخطط المشتراة تنتج مطالبة مدفوعة على الإطلاق، وهذا تحديداً سبب تسعيرها لتكون مربحة.
من يدفع فعلياً مطالبة الضمان الممتد؟
عادة مدير خطة تابع لطرف ثالث أو شركة تأمين، لا التاجر أو الشركة المصنّعة مباشرة، وهذا سبب مواجهة المطالبات أحياناً مقاومة من شركة لا علاقة مستمرة لها بالبيع.
هل تستحق الضمانات الممتدة الشراء أحياناً؟
أحياناً، للمنتجات ذات معدلات الأعطال المرتفعة تاريخياً والإصلاحات المكلفة، لكن الحسابات الاكتوارية تعني أنها غير مربحة للمشتري في الأغلبية الساحقة من الحالات.
عن الكاتب
نستند إلى ويكيبيديا، ولجنة التجارة الفيدرالية الأمريكية، وتقارير المستهلك، والرابطة الوطنية لمفوضي التأمين لشرح خلفية هذا الموضوع وفهمه الحالي.
هل أعجبك المقال؟
شاركه على واتساب ← شاركه على واتساب
احصل على المزيد من الأدلة في بريدك — اشترك في نشرتنا البريدية لقصص أسبوعية مفاجئة من مصر والسعودية ودبي وما وراءها.