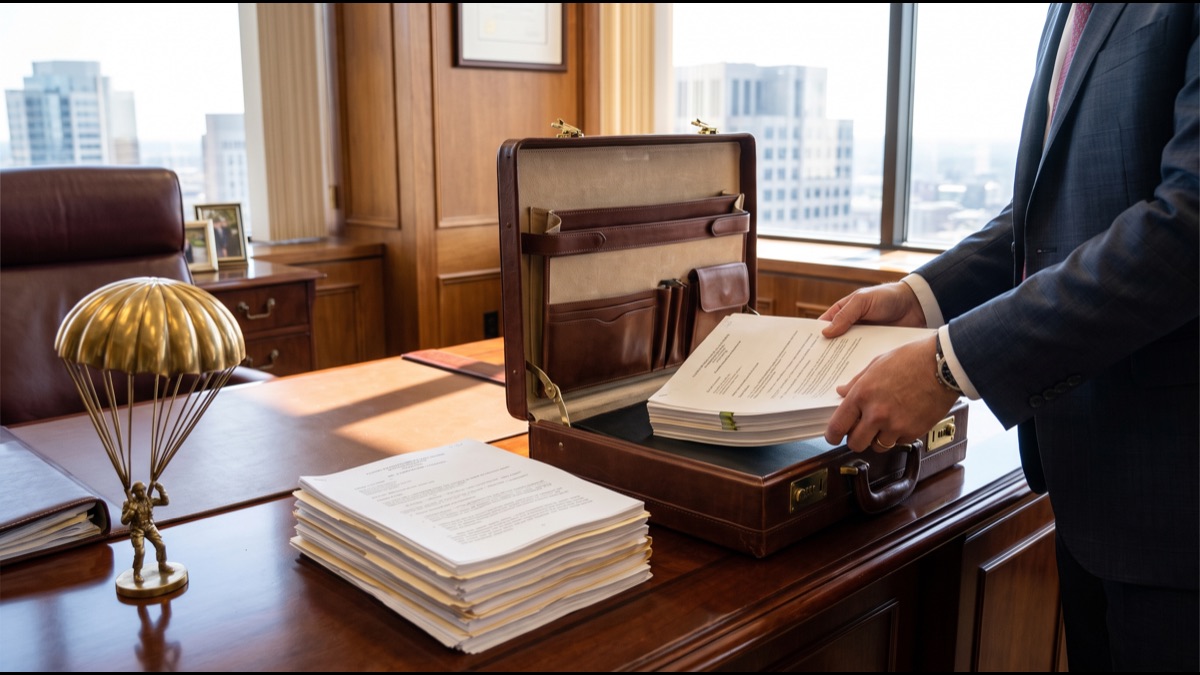
يمكن أن يُطرَد رئيس تنفيذي بعد انهيار سعر سهم محا مليارات من قيمة المساهمين ويخرج مع ذلك من الباب بدفعة تساوي عشرات الملايين من الدولارات. العقد وراء تلك الدفعة تم التفاوض عليه واعتماده قبل سنوات من حدوث الفشل إطلاقاً، وفهم آليته الحقيقية يفسر لماذا الفجوة بين مكافأة نهاية خدمة التنفيذيين والموظفين العاديين ليست صدفة بل بنية تعاقدية مُصمَّمة عمداً ومسبقاً.
هذه الترتيبات، المسماة عادة المظلات الذهبية، سمة معيارية في عقود توظيف كبار التنفيذيين في الشركات المتداولة علناً، ويُتفاوَض على حجمها وشروط تفعيلها عند نقطة التوظيف لا عند نقطة المغادرة، وهذا تحديداً سبب بقائها رغم ظروف كانت ستُسقِط عادة أي موظف من أي مكافأة نهاية خدمة إطلاقاً.
لماذا يسبق العقد الفشل
المظلة الذهبية ليست قراراً يتخذه مجلس إدارة رداً على مغادرة تنفيذي محدد؛ إنها شرط تعاقدي مُتفاوَض عليه مسبقاً ومُدرَج في اتفاقية التوظيف الأصلية، عادة بمدخلات من مستشاري تعويضات خارجيين ومقارَنة بما تقدمه الشركات النظيرة لتنفيذيين في أدوار مماثلة.
هذا التوقيت مهم جداً لفهم لماذا تبقى الدفعة قائمة حتى بعد فترة خدمة فاشلة بشكل مذهل: المجلس الذي يوافق على الدفعة بعد سنوات ملزم بعقد وُقِّع تحت ظروف مختلفة تماماً، غالباً قبل أن يفعل التنفيذي أي شيء يستحق المديح أو اللوم.
هذه هي النقطة تحديداً التي يغفلها منتقدو الممارسة عادة عندما يؤطرون دفعة كبيرة كمكافأة على الفشل: قانونياً، لا يملك المجلس الذي يوافق على الدفعة النهائية عادة صلاحية تقديرية لحجبها بمجرد استيفاء الشرط المُفعِّل، لأن فعل ذلك سيعرّض الشركة لمطالبة خرق عقد قد تكلف المساهمين في النهاية أكثر من مجرد احترام الاتفاقية الأصلية.
ما هي المظلة الذهبية فعلياً
في جوهرها، المظلة الذهبية حزمة نهاية خدمة تضمن لتنفيذي كبير دفعة محددة، غالباً كبيرة جداً، إذا انتهت خدمته تحت ظروف محددة، أشيعها استحواذ أو اندماج أو إنهاء دون سبب تُبادر به الشركة.
تجمع الدفعة عادة عدة مكونات متمايزة: مضاعف نقدي لنهاية الخدمة من الراتب والمكافأة السنويين، استمرار التأمين الصحي والمزايا الأخرى لفترة محددة، واستحقاق فوري لمنح الملكية التي كانت لتستغرق سنوات لتستحق وفق الجدول العادي.
لماذا تُسمى اتفاقية تغيير السيطرة
غالباً ما تُبنى المظلات الذهبية تحديداً كاتفاقيات تغيير سيطرة، ما يعني أن أكبر الدفعات لا تُفعَّل بطرد عادي بل باندماج أو استحواذ أو استيلاء يغيّر من يتحكم فعلياً بالشركة، بنية لها أصل تاريخي محدد مختلف عن مجرد كرم تنفيذي.
هذا التأطير بتغيير السيطرة يعني أن التنفيذي قد يحصل على دفعة أكبر بكثير إذا استُحوذ على الشركة مما لو طُرِد ببساطة لضعف الأداء دون أي تغيير في الملكية، تمييز يفاجئ كثيراً من المراقبين الذين يفترضون أن الدفعة مجرد مكافأة على مدة الخدمة أو الولاء.
يتضح هذا التمييز بوضوح أكبر عند مقارنة تنفيذيين في شركتين مماثلتين تماماً في الحجم والأداء: الأول يُطرَد بعد استحواذ ناجح فيستلم الحزمة الكاملة، بينما الثاني يُطرَد بعد سلسلة أرباع مالية ضعيفة دون أي تغيير في الملكية فيستلم حزمة أصغر بكثير رغم أن الأداء الفعلي للتنفيذي الثاني قد يكون في الواقع أفضل نسبياً من الأول.
كيف تتفاوض لجنة تعويضات المجلس عليها فعلياً
لجنة فرعية من المجلس، عادة لجنة التعويضات المكوّنة من مديرين مستقلين، تتفاوض على شروط نهاية خدمة التنفيذيين، عادة بمساعدة مستشار تعويضات خارجي يقدم بيانات عمّا تقدمه الشركات المماثلة لتنفيذيين في أدوار وصناعات مشابهة.
تخلق عملية المقارنة هذه تأثير مِرباط تصاعدي موثقاً جيداً: كل شركة تقدم حزمة سخية للبقاء تنافسية على المواهب التنفيذية تصبح نقطة المقارنة الجديدة التي يستشهد بها مستشارون ينصحون لجنة تعويضات الشركة التالية، ما يرفع شروط نهاية الخدمة النموذجية عبر السوق مع مرور الوقت. هذا التأثير التصاعدي موثق جيداً بما يكفي بحيث يشير إليه باحثو الحوكمة صراحة كسبب رئيسي وراء استمرار ارتفاع حزم نهاية خدمة التنفيذيين عاماً بعد عام حتى في غياب أي تبرير أداء واضح لذلك الارتفاع.
لماذا لا تنطبق «القضية العادلة» تقريباً أبداً
تتضمن جميع اتفاقيات المظلة الذهبية تقريباً استثناءً يرفض الدفع إذا أُنهيت خدمة التنفيذي «لسبب وجيه»، لكن التعريف التعاقدي للسبب الوجيه يُصاغ عادة بضيق ليغطي فقط سوء سلوك جسيماً مثل الاحتيال أو الإدانة الجنائية أو خرقاً واضحاً وجوهرياً لواجب الأمانة.
الأداء الضعيف العادي، أو هبوط سعر السهم، أو تفويت أهداف الأرباح، أو الأخطاء الاستراتيجية، نادراً ما تبلغ تقريباً هذه العتبة القانونية المُصاغة بضيق، ما يعني أن التنفيذي الذي أُنهيت خدمته لما يصفه معظم المراقبين الخارجيين بأنه ببساطة أداء سيئ يحصل مع ذلك على الأرجح على الدفعة التعاقدية الكاملة.
تتردد المجالس عموماً في التقاضي بقوة بشأن تحديد «السبب الوجيه» حتى في الحالات الحدّية فعلياً، لأن إنهاء خدمة متنازَع عليه بسبب وجيه يستدعي دعوى إنهاء تعسفي من التنفيذي المغادر، إلى جانب عملية الكشف المصاحبة ومخاطرة الإفصاح العلني، نتائج تفضل كثير من المجالس تجنبها ببساطة بدفع نهاية الخدمة المتفق عليها والمضي قدماً.
ماذا يضيف تسريع الاستحقاق فعلياً للدفعة
إلى جانب نهاية الخدمة النقدية، تتضمن معظم اتفاقيات المظلة الذهبية بند تسريع استحقاق يُنضِج فوراً خيارات الأسهم ووحدات الأسهم المقيدة غير المستحقة عند إنهاء مؤهِّل، محوِّلاً ملكية كانت لتستغرق عدة سنوات أخرى لتستحق بالكامل إلى أصل قابل للتحقيق فوراً.
بالنسبة لتنفيذي كبير يحمل عدة سنوات من منح ملكية متراكمة لكن غير مستحقة، غالباً ما يكون تسريع الاستحقاق أكبر مكون فردي بالدولار في حزمة المغادرة الإجمالية، متفوقاً غالباً على جزء نهاية الخدمة النقدي، خصوصاً في شركات ارتفع سعر سهمها بشكل كبير منذ المنح الأصلية.
هذا هو تحديداً سبب تركيز التغطية الإعلامية لحزم مغادرة التنفيذيين الكبرى غالباً بشكل غير متناسب على قيمة الأسهم المُسرَّعة بدلاً من الرقم النقدي المذكور صراحة في العقد، لأن الرقم النقدي وحده غالباً يمثل جزءاً صغيراً نسبياً من القيمة الإجمالية الفعلية التي يستلمها التنفيذي عند المغادرة.
كيف تعمل بنود الاستقالة لـ«سبب وجيه»
تتضمن كثير من اتفاقيات المظلة الذهبية بند «سبب وجيه» يسمح للتنفيذي بالاستقالة طوعياً والحصول مع ذلك على حزمة نهاية الخدمة الكاملة إذا غيّرت الشركة جوهرياً دوره أو خفّضت تعويضه أو نقلت موقع منصبه، معاملةً تغييراً غير مواتٍ كفاية في الظروف كمعادل وظيفياً للطرد.
يُتفاوَض على هذا البند غالباً تحديداً لمنع مستحوذ من تجنب دفعة مطلوبة تقنياً بتخفيض رتبة تنفيذي إلى دور غير مقبول بدلاً من إنهاء خدمته رسمياً، ما يسد فعلياً ثغرة كانت لتسمح لمالك جديد بتجاوز التزام نهاية الخدمة المتفق عليه.
لماذا أصبحت زيادة الضريبة الاستثنائية مثيرة للجدل
بموجب قانون الضرائب الأمريكي، يمكن أن تُطلِق دفعات المظلة الذهبية الكبيرة استثنائياً ضريبة استثنائية محددة على التنفيذي، ولسنوات ضمّنت كثير من الشركات بنداً «لزيادة الضريبة» تدفع الشركة نفسها بموجبه التزام ضريبة التنفيذي الاستثنائية إضافة إلى نهاية الخدمة الأساسية، محمِّلة المساهمين فعلياً تكلفة الضريبة.
أدى انتقاد المساهمين والحوكمة المستمر لبنود زيادة الضريبة إلى إلغاء معظم الشركات العامة الكبرى لها تدريجياً على مدى نحو العقدين الماضيين، رغم أن حزم نهاية الخدمة الأساسية نفسها عموماً لم تنكمش بالمقابل، لأن زيادات الضريبة مثّلت مكوناً واحداً محدداً فقط من بنية تعويض إجمالية أكبر بكثير.
الدرس الأوسع من قصة زيادة الضريبة هو أن استبعاد مكون واحد مثير للجدل من حزمة تعويض لا يقلل بالضرورة القيمة الإجمالية التي يستلمها التنفيذي، لأن لجان التعويضات غالباً ما تعوّض عن إزالة بند غير مستحب بزيادة مكون آخر أقل ظهوراً للجمهور، مثل مضاعف نهاية الخدمة النقدي أو شروط تسريع الاستحقاق.
ماذا يفعل تصويت المساهمين على المظلة الذهبية فعلياً
تتطلب إصلاحات تنظيمية في عدة ولايات قضائية الآن من الشركات العامة إجراء تصويت مساهمين استشاري على ترتيبات المظلة الذهبية تحديداً بالارتباط باندماج أو استحواذ مقترح، ما يمنح المساهمين فرصة رسمية لتسجيل موافقة أو رفض شروط الدفع قبل إغلاق الصفقة.
لأن هذا التصويت استشاري وغير ملزم صراحة في معظم الولايات القضائية، نادراً ما يمنع تصويت المساهمين ضد مظلة ذهبية مقترحة الدفعة من الحدوث فعلياً، ليعمل بشكل أساسي كآلية إفصاح عام وسمعة بدلاً من فيتو قابل للتنفيذ على الشروط التعاقدية.
كيف تختلف المظلات الذهبية عن مكافأة نهاية خدمة التسريح العادية
تُحسَب نهاية خدمة الموظفين العاديين أثناء التسريح عادة بصيغة بسيطة، أسبوع إلى أسبوعين من الراتب لكل سنة خدمة عادة، ونادراً ما تكون مضمونة تعاقدياً مسبقاً، ونادراً جداً ما تتضمن أي شيء يشبه تسريع استحقاق الملكية أو استمرار المزايا لسنوات بعد المغادرة.
توجد هذه الفجوة البنيوية لأن نهاية خدمة الموظف العادية تُعرَض عموماً وفق تقدير الشركة في لحظة التسريح بدلاً من التفاوض عليها وتثبيتها تعاقدياً قبل سنوات، ما يعني أن الشركة تحتفظ بمرونة كاملة على نهاية الخدمة العادية بينما تبقى ملزمة قانونياً باتفاقيات تنفيذية وُقِّعت قبل وقت طويل من إمكانية توقع أي تراجع.
لماذا صُمِّمت المظلات الذهبية أصلاً لحماية المساهمين
كان المبرر الأصلي للمظلات الذهبية، الذي يعود لموجة الاستحواذات الشركاتية في ثمانينيات القرن الماضي، صراحة حماية المساهمين لا التنفيذيين: دون نهاية خدمة مضمونة، كان لدى التنفيذي الذي يواجه عرض استحواذ مفيداً حافز مالي شخصي مباشر لمقاومة أو تخريب الصفقة تحديداً لحماية أمان وظيفته الخاص.
بضمان دفعة كبيرة للتنفيذي بغض النظر عن استمرار الاستحواذ من عدمه، صُمِّمت المظلات الذهبية لإزالة ذلك التضارب الشخصي في المصالح، متيحة نظرياً للتنفيذيين تقييم عروض الاستحواذ بناءً على مصلحة المساهمين وحدها لا بناءً على مخاطرة توظيفهم الخاص.
كيف يعمل إفصاح بيان الوكالة فعلياً
يُطلَب من الشركات المتداولة علناً الإفصاح عن كامل تفاصيل ترتيبات المظلة الذهبية للتنفيذيين في بيانات الوكالة المُودَعة لدى المنظمين الماليين، بما في ذلك القيمة الدولارية المحددة لنهاية الخدمة النقدية وتسريع استحقاق الملكية وأي مزايا أخرى مستحقة تحت سيناريوهات إنهاء مختلفة.
هذا المتطلب الإفصاحي هو تحديداً كيف يستطيع الجمهور ووسائل الإعلام المالية حساب والإبلاغ عن القيمة الإجمالية اللافتة غالباً لحزمة مغادرة تنفيذي، لأن الأرقام الدولارية الأساسية لكل مكون سجل تنظيمي عام بدلاً من مفاوضة خاصة تُبقى سرية عن المساهمين.
ماذا تهدد بنود الاسترداد فعلياً بعكسه
استجابة لضغط عام وتنظيمي مستمر، أضافت كثير من الشركات بنود استرداد تسمح للمجلس باستعادة تعويض مدفوع سابقاً، بما فيه نهاية الخدمة، إذا اكتُشف لاحقاً أن التنفيذي ارتكب سوء سلوك أو إذا أُعيد بيان نتائج الشركة المالية لاحقاً بسبب أخطاء محاسبية.
كان تطبيق بنود الاسترداد عملياً غير متسق ومتنازعاً عليه قانونياً تاريخياً، لأن التنفيذي المغادر الذي استلم وأنفق دفعة بالفعل يملك الوسائل المالية والحافز القانوني لمقاومة مطالبة الاسترداد بشدة، ما يجعل قيمة البند الرادعة أقوى بكثير على الورق منها في الدولارات المستردة فعلياً.
لماذا تستمر المظلات الذهبية رغم الانتقاد العام
رغم الانتقاد العام المتكرر، خصوصاً عندما تتبع دفعة كبيرة فشل شركة أو تسريحات أو إفلاساً، استمرت المظلات الذهبية كممارسة معيارية لأن المجالس المتنافسة على المواهب التنفيذية تراها تكلفة ضرورية لجذب واستبقاء مرشحين لأدوار قيادية عالية المخاطر وعالية الظهور.
غالباً ما تجادل لجان التعويضات بأن إزالة حماية المظلة الذهبية ستجعل عروض شركتها التنفيذية أقل تنافسية مقارنة بشركات نظيرة لا تزال تقدمها، ما يخلق مشكلة عمل جماعي حيث لدى الشركات الفردية حافز محدود لتقليل ممارسة تراها معيارية للسوق من جانب واحد.
ماذا يبحث عنه المستثمرون فعلياً في اتفاقية المظلة
يقيّم المستثمرون المهتمون بالحوكمة وشركات الاستشارة الوكالة اتفاقيات المظلة الذهبية عادة مقابل معايير محددة: هل مضاعف الراتب والمكافأة معقول نسبة لمعايير الصناعة، وهل يتطلب تسريع الاستحقاق إنهاء مؤهِّلاً فعلياً بدلاً من التفعيل التلقائي عند أي تغيير سيطرة، وهل أُلغيت زيادات الضريبة الاستثنائية.
اتفاقية مظلة تتطلب كلاً من تغيير السيطرة وإنهاء مؤهِّل، يُسمى أحياناً «الزناد المزدوج»، تُنظَر إليها عموماً بشكل أكثر إيجابية من قِبل دعاة الحوكمة مقارنة باتفاقية «الزناد الواحد» التي تُدفَع عند تغيير السيطرة وحده، لأن بنية الزناد المزدوج تربط الدفعة بشكل أوثق بخسارة وظيفة فعلية بدلاً من مجرد وقوع استحواذ.
يزن المستثمرون الذين يراجعون بيان وكالة قبل تصويت مساهمين عادة هذه التفاصيل البنيوية أكثر من الرقم الدولاري البارز وحده، لأن شركتين قد تُفصحان عن حزمتين متشابهتين حجماً بينما تختلفان اختلافاً هائلاً في مدى ارتباط الدفعة فعلياً بخسارة وظيفة حقيقية. تنشر بعض شركات الاستشارة الوكالة الكبرى بطاقات تقييم علنية تصنّف اتفاقيات المظلة الذهبية لكل شركة كبرى وفق هذه المعايير البنيوية بالضبط، ما يمنح المستثمرين الأفراد وسيلة سريعة لمقارنة جودة الحوكمة عبر شركات متعددة دون الحاجة لقراءة كل بيان وكالة كامل بأنفسهم، رغم أن الاعتماد الكامل على تلك البطاقات دون مراجعة النص التعاقدي الفعلي يبقى غير كافٍ لأي مستثمر يريد فهماً دقيقاً حقاً لشروط اتفاقية بعينها.
المظلات الذهبية ليست فاسدة أو غير عقلانية بطبيعتها بمجرد فهم المنطق التعاقدي الكامن؛ إنها استجابة مُصمَّمة عمداً لتضارب مصالح حقيقي بين أمان وظيفة التنفيذي الشخصي ومصلحة المساهم في عملية استحواذ غير معاقة، تم التفاوض عليها قبل سنوات من قِبل مجلس يعمل تحت ظروف مختلفة تماماً عن تلك التي تُفعِّل الدفعة في النهاية.
فهم هذا السياق التاريخي لا يعني بالضرورة الموافقة على كل حزمة فردية، لكنه يفسر لماذا تستمر الممارسة رغم عقود من الانتقاد العام، ولماذا يركّز الإصلاح الفعلي في هذا المجال عادة على تفاصيل بنيوية محددة مثل الزناد المزدوج وإلغاء زيادة الضريبة بدلاً من محاولة إلغاء المظلات الذهبية كليةً. فهم هذه الديناميكية لا يتطلب قبولها كعادلة، لكنه يفسر لماذا نادراً ما ينتج الغضب العام المعزول التغيير البنيوي الذي يقول المنتقدون إنهم يريدونه، ولماذا الإصلاحات الأكثر ديمومة التي حدثت، مثل تراجع زيادات الضريبة الاستثنائية، تميل إلى الوصول عبر ضغط مساهمين مؤسسي مستمر بدلاً من عنوان إخباري مثير للجدل واحد، مُطبَّق باستمرار عبر عدة مواسم بيانات وكالة بدلاً من رد فعل على دفعة واحدة غير شعبية بشكل خاص تهيمن لفترة وجيزة على دورة إخبارية قبل أن ينتقل الانتباه العام حتماً إلى جدل آخر، تاركاً الديناميكية التفاوضية الكامنة دون تغيير جوهري حتى يعيد الموسم التالي لبيانات الوكالة ضغطاً مؤسسياً مستداماً إلى الواجهة من جديد، مهما كانت وتيرة تراكم ذلك الضغط بطيئة وغير منتظمة قبل أن يترجم فعلياً إلى تغيير ملموس ودائم في الشروط التعاقدية عبر السوق التنفيذي بأكمله فعلياً وبشكل ملموس ودائم حقاً.
ينبع الإحباط العام الذي تولّده هذه الحزم أقل من كون أي دفعة فردية غير عقلانية بحد ذاتها وأكثر من الفجوة البنيوية الصارخة التي تكشفها بين مدى دقة التفاوض المسبق والإفصاح والحماية القانونية لشروط مغادرة التنفيذيين مقارنة بمدى العشوائية والانفراد اللذين تُعامَل بهما نهاية خدمة الموظفين العاديين عادة في الشركة نفسها بالضبط.
من غير المرجح أن تُغلَق تلك الفجوة بالانتقاد العام وحده، لأن الديناميكية التفاوضية الكامنة، تنافس المجالس على مواهب تنفيذية نادرة أمام شركات نظيرة تقدم شروطاً مماثلة، تبقى بنيوياً دون تغيير بغض النظر عن مدى ارتفاع صوت الانتقاد لأي دفعة فردية في الصحافة بعد وقوعها.
المصادر
- ويكيبيديا — نظرة عامة على تاريخ المظلة الذهبية وبنيتها
- هيئة الأوراق المالية والبورصات الأمريكية — متطلبات إفصاح بيان الوكالة لتعويضات التنفيذيين
- مصلحة الضرائب الأمريكية — المعاملة الضريبية الاستثنائية لدفعات المظلة الزائدة
- إنفستوبيديا — موارد توضيحية عن اتفاقيات تغيير السيطرة ونهاية خدمة التنفيذيين
الأسئلة الشائعة
هل تُدفَع المظلة الذهبية حتى لو طُرِد التنفيذي بسبب أداء ضعيف؟
غالباً نعم، لأن معظم الاتفاقيات تستثني الدفع فقط لإنهاء «بسبب» يتضمن احتيالاً أو سوء سلوك جسيماً، ونادراً ما يبلغ الأداء الضعيف العادي تلك العتبة القانونية.
من يوافق على اتفاقية المظلة الذهبية؟
مجلس إدارة الشركة، عادة من خلال لجنة التعويضات التابعة له، يتفاوض على الشروط ويوافق عليها، عادة عند توظيف التنفيذي لا عند إنهاء خدمته لاحقاً.
لماذا ترتبط المظلة الذهبية بـ«تغيير السيطرة» لا بالطرد البسيط؟
صُمِّمت أصلاً لمنع التنفيذيين من عرقلة عمليات استحواذ مفيدة خوفاً من فقدان وظائفهم، لذا يُطلَق الدفع غالباً تحديداً باندماج أو استحواذ.
هل يصوّت المساهمون على المظلات الذهبية؟
في كثير من الولايات القضائية يحصل المساهمون على تصويت استشاري قبل إغلاق الاندماج، لكن التصويت عادة غير ملزم ونادراً ما يمنع الدفع.
ماذا يحدث لخيارات الأسهم غير المستحقة في المظلة الذهبية؟
تتضمن معظم الاتفاقيات بنود تسريع استحقاق تُنضِج فوراً بعض أو كل منح الملكية القائمة عند إنهاء مؤهِّل، وغالباً ما يكون أكبر عنصر منفرد في الدفعة.
عن الكاتب
نستند إلى ويكيبيديا، وهيئة الأوراق المالية والبورصات الأمريكية، ومصلحة الضرائب الأمريكية، وإنفستوبيديا لشرح خلفية هذا الموضوع وفهمه الحالي.
هل أعجبك المقال؟
شاركه على واتساب ← شاركه على واتساب
احصل على المزيد من الأدلة في بريدك — اشترك في نشرتنا البريدية لقصص أسبوعية مفاجئة من مصر والسعودية ودبي وما وراءها.