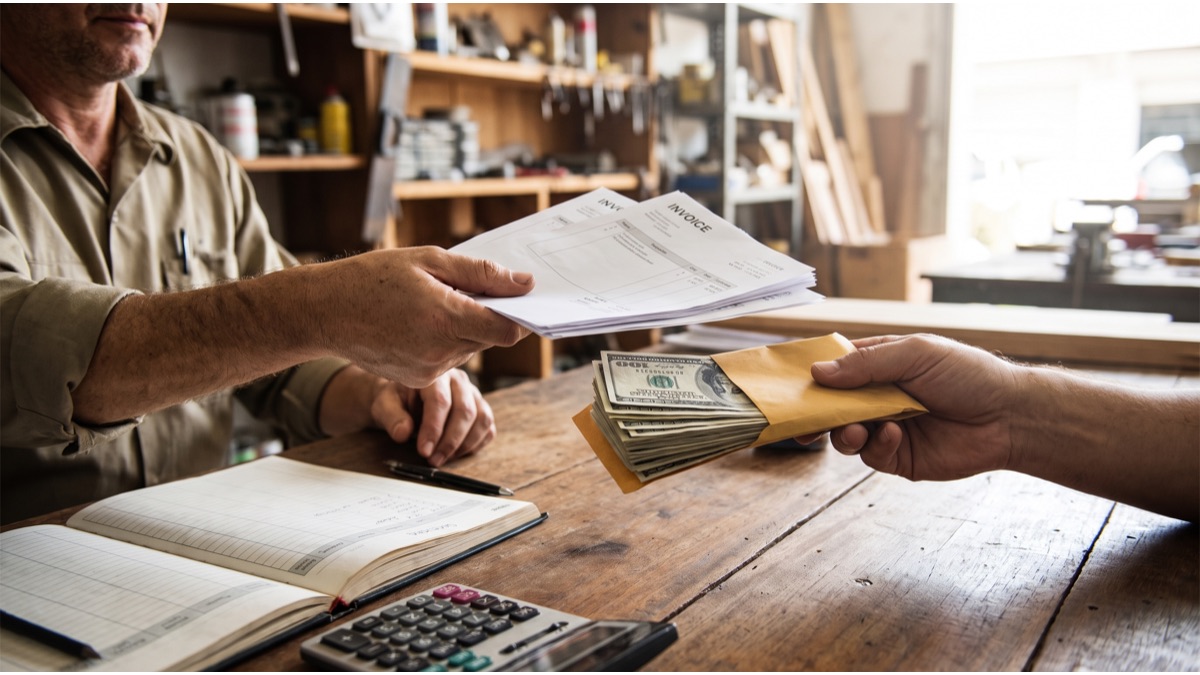
يستطيع مورّد صغير تسليم بضائع بقيمة مئة ألف درهم، وإصدار فاتورة صحيحة تماماً، ثم الانتظار بشكل مشروع تسعين يوماً أو أكثر قبل استلام ذلك المال فعلياً، بينما لا يزال يحتاج إلى دفع رواتب موظفيه وموردّيه كل أسبوع في هذه الأثناء. هذا التباين بين وقت جني الشركة للإيرادات على الورق ووقت استلامها المال فعلياً في البنك واحد من أكثر الأسباب شيوعاً وراء تعثر شركات صغيرة مربحة في الأساس في مشاكل جدية.
يوجد تحصيل الفواتير، أو التخصيم، تحديداً لحل مشكلة التوقيت هذه، سامحاً لشركة ببيع فواتيرها غير المدفوعة لجهة تمويل متخصصة مقابل معظم ذلك المال فوراً، بدلاً من انتظار كامل فترة السداد التي مُنحت لعميلها.
فهم كيفية عمل ذلك فعلياً يعني فصله بوضوح عن قرض مصرفي تقليدي، لأن التخصيم ليس اقتراض مال مقابل دخل مستقبلي بقدر ما هو بيع أصل، حق تحصيل دفعة محددة، لشخص آخر بخصم مقابل الحصول على المال اليوم بدلاً من لاحقاً.
كما يعني ذلك فهم سبب أهمية التخصيم بشكل خاص في سلاسل التوريد، بما فيها البناء واللوجستيات والتصنيع، حيث يستغرق العملاء الكبار عادة ستين أو تسعين أو حتى مئة وعشرين يوماً للدفع، حتى عندما تكون العلاقة التجارية الأساسية نفسها مستقرة ومنخفضة الخطورة تماماً.
وفي منطقة الخليج تحديداً، حيث تعمل شركات صغيرة ومتوسطة كثيرة كموردين لجهات حكومية وشركات كبرى ذات دورات دفع طويلة معروفة، أصبح التخصيم أداة تمويل مألوفة بشكل متزايد بدلاً من كونه مفهوماً مالياً غريباً مستورداً من أسواق أخرى.
ما الذي تمثله فاتورة غير مدفوعة مالياً فعلياً
عندما تسلّم شركة بضائع أو تنجز خدمة وتصدر فاتورة، تكون قد أنشأت حقاً قابلاً للتنفيذ قانونياً في تلقي مبلغ محدد بحلول تاريخ محدد، وهو أصل ذو قيمة مالية حقيقية رغم عدم انتقال أي نقد فعلياً بعد.
تُسمى هذه الفجوة بين جني الإيراد وتحصيل النقد رسمياً الذمم المدينة، وبالنسبة لكثير من الشركات، خصوصاً تلك التي تخدم عملاء شركات كبرى أو حكومية بشروط دفع طويلة وموحدة، يمكن أن تبقى حصة كبيرة من إجمالي الإيرادات محتجزة في حالة الفاتورة غير المحصَّلة هذه في أي لحظة معينة.
يتعامل التخصيم مع رصيد الذمم المدينة هذا ليس كلعبة انتظار سلبية بل كأصل مالي قابل للتداول، أصل يمكن بيعه لطرف ثالث مستعد لتحمل مهمة، وخطر، تحصيل تلك الدفعة في النهاية من العميل الأصلي.
كيف تعمل المعاملة الفعلية خطوة بخطوة
تقدّم الشركة أولاً فواتيرها غير المدفوعة لشركة تخصيم، تراجع كلاً من الفاتورة نفسها، والأهم من ذلك، الجدارة الائتمانية للعميل المدين بالمال، لأن التعرض المالي الحقيقي لشركة التخصيم يقع على قدرة ورغبة ذلك العميل النهائي في الدفع، وليس أساساً على الشركة البائعة نفسها.
بمجرد الموافقة، تدفع شركة التخصيم عادة أغلبية كبيرة من القيمة الاسمية للفاتورة، عادة ما بين سبعين وتسعين بالمئة، للشركة على الفور تقريباً، غالباً خلال يوم أو يومي عمل بدلاً من الأسابيع التي قد تستغرقها موافقة قرض مصرفي.
عندما يدفع العميل الأصلي الفاتورة بالكامل في النهاية، وفق جدوله الطبيعي، تحصّل شركة التخصيم تلك الدفعة مباشرة، وتخصم رسومها، وتُطلق الرصيد المتبقي، مبلغ الاحتياطي المحتجز أولاً، إلى الشركة التي باعت الفاتورة في المقام الأول.
لماذا تهتم شركة التخصيم بالعميل أكثر من البائع
هذا التركيز على الجدارة الائتمانية للعميل الدافع، بدلاً من التاريخ المالي للشركة البائعة نفسها، هو تحديداً ما يجعل التخصيم متاحاً لشركات أحدث أو أصغر قد تواجه صعوبة في التأهل لقرض مصرفي تقليدي بناءً على تاريخها الائتماني المحدود أو قوة ميزانيتها العمومية الخاصة.
غالباً ما يستطيع مورّد صغير نسبياً وحديث نسبياً بفاتورة قوية من عميل شركات كبير وراسخ وموثوق الدفع تخصيم تلك الفاتورة بنجاح تحديداً لأن الخطر الفعلي لشركة التخصيم يقع على موثوقية دفع ذلك العميل الكبير بدلاً من السجل المالي الخاص بالمورّد الصغير نفسه.
هذه الديناميكية هي سبب وصف التخصيم أحياناً بأنه تمويل قائم على ائتمان عميلك بدلاً من ائتمانك الخاص، وهو منطق اكتتاب مختلف بشكل ذي معنى عن كيفية اتخاذ معظم قرارات إقراض الأعمال الصغيرة التقليدية.
النوعان الرئيسيان: التخصيم بحق الرجوع وبدونه
في التخصيم بحق الرجوع، الترتيب الأكثر شيوعاً والأرخص عموماً، تبقى الشركة البائعة مسؤولة في النهاية إذا فشل العميل النهائي في دفع الفاتورة على الإطلاق، مما يعني أن الشركة قد تضطر لإعادة شراء الفاتورة غير المدفوعة أو تعويض شركة التخصيم عن المبلغ المدفوع مسبقاً بطريقة أخرى.
يحوّل التخصيم بدون حق الرجوع بدلاً من ذلك خطر عدم الدفع هذا إلى شركة التخصيم نفسها، التي تفرض رسوماً أعلى بشكل ذي معنى مقابل تحمّل الخسارة إذا كان العميل النهائي غير قادر أو غير راغب في الدفع فعلياً، على غرار كيفية فرض بوليصة تأمين رسوماً أعلى مقابل تغطية خطر أكبر.
تختار معظم الشركات التخصيم بحق الرجوع تحديداً لأن توفير الرسوم كبير وعدم دفع العميل الصريح نادر نسبياً عندما تكون شركة التخصيم قد فحصت بالفعل الجدارة الائتمانية للعميل بعناية أثناء عملية الموافقة الأولية.
كيف تُحسب رسوم التخصيم فعلياً
تُبنى رسوم التخصيم عادة كنسبة مئوية من القيمة الاسمية للفاتورة، تتراوح عادة بين حوالي واحد وخمسة بالمئة بحسب مبلغ الفاتورة والجدارة الائتمانية للعميل الدافع والصناعة، وتحديداً كم تبلغ فترة سداد الفاتورة فعلياً قبل توقع دفع العميل بالكامل وفق الجدول المتفق عليه.
ولأن هذه الرسوم تُفرض مقابل فترة الانتظار المحددة التي تُلغى، تحمل شروط الدفع الأطول عادة رسوم تخصيم أعلى نسبياً، مما يعني أن فاتورة مستحقة خلال مئة وعشرين يوماً ستكلف عادة أكثر بشكل ملحوظ لتخصيمها من فاتورة مطابقة مستحقة خلال ثلاثين يوماً فقط.
تقارن الشركات التي تقيّم ما إذا كان التخصيم منطقياً مالياً لوضعها عادة هذه الرسوم بالتكلفة الملموسة للبديل، خصومات الدفع المبكر الفائتة من موردّيها الخاصين، أو فرص مبيعات ضائعة بسبب رأس مال عامل غير كافٍ، أو التكلفة الفعلية الأعلى لخيارات تمويل قصيرة الأجل أخرى قد تكون مطلوبة لولا ذلك لتغطية نفس فجوة النقد بالكامل.
لماذا لا يُعد التخصيم نفس شيء القرض المصرفي
يُنشئ القرض المصرفي التقليدي التزاماً بديناً على الميزانية العمومية للشركة، يتطلب سداداً وفق جدول ثابت بغض النظر عن كيفية دفع عملاء الشركة الخاصين في أي وقت معين، ويعتمد عادة بشكل كبير على تاريخ الشركة الائتماني الخاص وضماناتها وبياناتها المالية.
يتضمن التخصيم بدلاً من ذلك بيعاً صريحاً لأصل مالي محدد، الفاتورة نفسها، مما يعني أنه لا ينشئ التزام دين جديد بالمعنى التقليدي ولا يعتمد بشدة على الملف الائتماني الخاص بالشركة البائعة، لأن التعرض الفعلي لشركة التخصيم يقع على العميل الدافع.
هذا الفارق البنيوي هو سبب جاذبية التخصيم بشكل خاص للشركات سريعة النمو التي قد تجد صعوبة لولا ذلك في تأمين ائتمان مصرفي تقليدي كافٍ بسرعة كافية لمواكبة حجم مبيعاتها المتصاعد، لأن قدرة التخصيم يمكنها غالباً التوسع تلقائياً جنباً إلى جنب مع حجم متنامٍ من الفواتير المؤهلة بدلاً من متطلب طلب قرض جديد وموافقة جديدة في كل مرة.
كيف تدير شركات التخصيم مخاطرها الخاصة فعلياً
تبني شركات التخصيم محافظ متنوعة تمتد عبر عملاء وصناعات مختلفة كثيرة تحديداً لتجنب التركز المفرط في أي عميل دافع واحد أو قطاع اقتصادي واحد، نهج إدارة مخاطر مشابه بشكل عام لكيفية توزيع شركة تأمين للمخاطر عبر حاملي وثائق كثيرين بدلاً من الاعتماد بشدة على أي واحد.
يُستخدم تأمين الائتمان أيضاً بشكل شائع من قبل شركات التخصيم، خصوصاً لترتيبات بدون حق الرجوع، موفراً طبقة حماية إضافية ضد خطر محدد وهو أن يصبح العميل الدافع معسراً أو غير قادر على الدفع بطريقة أخرى، موزّعاً ذلك الخطر أبعد نحو مزوّد تأمين ائتماني متخصص.
تسمح أنظمة تسجيل ائتماني ومراقبة متطورة، تتبّع تاريخ دفع العميل وظروف الصناعة ومؤشرات الصحة المالية الأوسع باستمرار، لشركات التخصيم بتعديل معدلات دفعتها المقدمة ورسومها ديناميكياً مع تغيّر الجدارة الائتمانية المقيَّمة للعميل مع الوقت، بدلاً من الاعتماد فقط على تقييم أولي لمرة واحدة.
لماذا تعتمد صناعات معينة على التخصيم بشدة
كانت الصناعات التي تتميز بدورات دفع طويلة وموحدة مقترنة بتكاليف تشغيل مستمرة، خصوصاً البناء والشحن واللوجستيات ووكالات التوظيف والتصنيع الذي يخدم عملاء تجزئة أو حكومة كبار، من بين أكبر مستخدمي تحصيل الفواتير تاريخياً تحديداً لأن التباين الأساسي في توقيت التدفق النقدي حاد بنيوياً وصعب التجاوز في هذه القطاعات.
في صناعة الشحن بالشاحنات تحديداً، حيث تكاليف الوقود والصيانة والرواتب للسائق فورية ومستمرة بغض النظر عن موعد تسوية عميل الشحن لفاتورته في النهاية، أصبح التخصيم أداة تمويل قياسية لدرجة أن حصة كبيرة من المشغّلين الأصغر في الصناعة يخصّمون بانتظام جزءاً ذا معنى من فواتيرهم كجزء عادي وروتيني من العمليات اليومية بدلاً من إجراء طوارئ عرضي نادر الحدوث.
تحمل العقود الحكومية وعقود الشركات الكبرى تحديداً عادة شروط دفع موحدة وطويلة غالباً بشكل ملحوظ لا يملك الموردون الصغار الأفراد قدرة عملية كبيرة للتفاوض حولها، مما يجعل التخصيم واحداً من الأدوات القليلة العملية فعلياً المتاحة لتخفيف ضغط التدفق النقدي الناتج دون رفض أعمال مربحة ومشروعة لولا ذلك ببساطة، خصوصاً في المشاريع الحكومية الكبرى.
ماذا يحدث عندما ينازع العميل النهائي فاتورة
إذا نازع العميل الدافع فاتورة، مدّعياً ربما أن البضائع أو الخدمات المسلَّمة لم تلبِّ المواصفات المتفق عليها بالكامل، تحدد ترتيبات التخصيم عادة بوضوح كيفية حل ذلك النزاع، مطالبة عادة الشركة البائعة بمعالجة الخلاف التجاري الأساسي مباشرة مع عميلها الخاص بدلاً من إشراك شركة التخصيم في ذلك النزاع التجاري نفسه.
بموجب ترتيب حق رجوع قياسي، يقع نزاع غير محلول يمنع الدفع في النهاية عادة على عاتق الشركة البائعة مالياً، مما يعزز سبب استمرار شركات التخصيم في فحص الفواتير بعناية للمشروعية الأساسية وخطر النزاع المعقول حتى رغم بقاء تركيز اكتتابها الأساسي على الجدارة الائتمانية العامة للعميل الدافع بدلاً من تفاصيل المعاملة المحددة.
هذا الهيكل الخاص بمعالجة النزاعات أحد أسباب عمل التخصيم بسلاسة أكبر بكثير للشركات ذات المعاملات الواضحة الموثقة جيداً والعملاء الدافعين الموثوقين فعلياً، وبسلاسة أقل بكثير للشركات التي تواجه فواتيرها نزاعات جودة أو تسليم مشروعة بشكل متكرر من عملائها الخاصين.
كيف يندمج التخصيم ضمن استراتيجية رأس مال عامل أوسع
غالباً ما تعامل الشركات المتطورة مالياً التخصيم كأداة محددة واحدة ضمن استراتيجية إدارة رأس مال عامل أوسع بدلاً من حل تمويل دائم ومستقل بذاته، مستخدمة إياه بشكل انتقائي خلال فترات النمو السريع أو ارتفاعات الطلب الموسمية عندما يكون ضغط توقيت التدفق النقدي في أسوأ حالاته فعلياً.
تخصّم بعض الشركات فقط مجموعة فرعية محددة من أكبر فواتيرها وأبطأها دفعاً بينما تدير بقية ذممها المدينة عبر عمليات تحصيل عادية، نهج هجين يركّز التكلفة ذات المعنى لرسوم التخصيم تحديداً على الفواتير التي تكون فيها فائدة توقيت التدفق النقدي أكثر قيمة فعلياً للشركة.
هذا الاستخدام الانتقائي والاستراتيجي للتخصيم، بدلاً من تخصيم كل فاتورة واحدة تصدرها الشركة بغض النظر عن الحاجة، يعكس مبدأً أوسع في تمويل الأعمال: الأداة المالية المفيدة فعلياً ليست بالضرورة أداة تُستخدم باستمرار وعالمياً، بل أداة تُنشَر عمداً في المواقف المحددة التي تفوق فيها فوائدها الخاصة تكاليفها بوضوح.
لماذا نما التخصيم جنباً إلى جنب مع المنصات الرقمية
بسّطت منصات التخصيم الحديثة عبر الإنترنت بشكل ذي معنى عملية التخصيم الثقيلة بالأوراق تقليدياً، سامحة للشركات بتقديم فواتير وتلقي تقييمات ائتمانية والحصول على دفعات مقدمة عبر أنظمة رقمية آلية إلى حد كبير بدلاً من عمليات الاكتتاب اليدوية الطويلة التي ميّزت الصناعة تاريخياً.
خفّض هذا التحول الرقمي بشكل ملحوظ الحد الأدنى العملي لحجم الفاتورة وحجم الشركة الذي يجعل التخصيم منطقياً اقتصادياً فعلياً، موسّعاً الوصول لشركات أصغر ومستقلين أفراد قد تجدهم شركات تخصيم تقليدية، بأعبائها التشغيلية اليدوية الأعلى تاريخياً، غير مجدين اقتصادياً لخدمتهم سابقاً.
شمل نمو التقنية المالية الإقليمي عبر الخليج تحديداً توسعاً ذا معنى في تحصيل الفواتير الرقمي ومنصات تمويل سلسلة التوريد الأوسع، عاكساً كلاً من الطلب الإقليمي الأساسي القوي من شركات تخدم عملاء شركات وحكومة كبار بشروط دفع طويلة قياسية وارتياحاً تنظيمياً متزايداً لنماذج الخدمات المالية الرقمية الأحدث هذه.
وقد شجّعت جهات تنظيمية في المنطقة صراحة هذا النوع من الابتكار المالي عبر مناطق تجريبية تنظيمية وأطر ترخيص جديدة مخصصة لمزوّدي التمويل البديل، معترفة بأن وصول الشركات الصغيرة والمتوسطة إلى رأس مال عامل سريع يمثل أولوية اقتصادية وطنية تتجاوز مجرد كونه فائدة خاصة بشركة فردية واحدة.
ما الذي لا يستطيع التخصيم حله فعلياً
يعالج التخصيم مشكلة توقيت تدفق نقدي محددة، الفجوة بين جني الإيراد وتحصيله، لكنه لا يفعل شيئاً لإصلاح شركة غير مربحة جوهرياً أو إيرادها الأساسي نفسه غير كافٍ ببساطة لتغطية تكاليف تشغيلها المستمرة بغض النظر عن مدى سرعة تحصيل ذلك الإيراد فعلياً.
يحذّر المستشارون الماليون تحديداً من معاملة التخصيم كحل طويل الأمد لشركة تخسر مالاً باستمرار بشكل إجمالي، لأن رسوم التخصيم المتكررة، رغم كونها أصغر فردياً مما يفترضه كثيرون في البداية، تتراكم بشكل ذي معنى مع الوقت ويمكنها زيادة إجهاد شركة كانت تعمل بالفعل بهوامش رقيقة أو سلبية جوهرياً منذ البداية.
مع ذلك، عند استخدامه بشكل مناسب لشركة مربحة جوهرياً لكنها مقيَّدة ببساطة بتأخيرات توقيت دفع متوقعة وبنيوية من عملاء موثوقين لولا ذلك، يعمل التخصيم كجسر فعال حقاً، يخفف تباين التوقيت دون مطالبة الشركة بتغيير نموذج عملها السليم الأساسي جوهرياً.
كيف يقارَن التخصيم بخيارات تمويل قصيرة الأجل أخرى
غالباً ما تقارن الشركات التخصيم بخط ائتمان مصرفي أو سحب على المكشوف، وهما خياران يوفران أيضاً وصولاً سريعاً نسبياً للنقد لكنهما يعتمدان بشكل كبير على الجدارة الائتمانية الخاصة للشركة وغالباً ما يتطلبان ضمانات أو ضمانات شخصية لا يملكها بالضرورة كل صاحب عمل صغير أو حديث.
بينما قد تبدو رسوم التخصيم أعلى بالنظر إليها كنسبة مئوية بسيطة مقارنة بمعدل فائدة سنوي معلن لخط ائتمان، فإن المقارنة العادلة تأخذ في الحسبان أن التخصيم لا يتطلب ضمانات إضافية غالباً ولا يظهر كدين على الميزانية العمومية، وهما عاملان قد يكون لهما قيمة استراتيجية حقيقية لشركة تسعى لتوسيع قدرتها الائتمانية لأغراض أخرى.
يختار كثير من أصحاب الأعمال في النهاية مزيجاً من الأدوات بدلاً من الاعتماد على واحدة فقط، مستخدمين خط ائتمان لاحتياجات نقدية عامة يمكن التنبؤ بها ومحدودة القيمة، والتخصيم تحديداً للفواتير الكبيرة بطيئة الدفع حيث تكون فائدة السرعة أوضح وأكثر قيمة.
يفيد بعض المستشارين الماليين أيضاً بأن الجمع بين الأداتين يمكن أن يحسّن فعلياً ملف الشركة الائتماني بمرور الوقت، لأن تقليل الاعتماد على خط الائتمان وحده لتغطية فجوات التدفق النقدي المتكررة يترك مساحة ائتمانية احتياطية أكبر للطوارئ الحقيقية غير المتوقعة بدلاً من استنفادها على أمور يمكن التنبؤ بها بسهولة أكبر.
المصادر
- ويكيبيديا — نظرة عامة على آلية تحصيل الفواتير وتاريخه واستخدامه الصناعي
- إنفستوبيديا — خلفية مالية عن التخصيم وترتيبات حق الرجوع وهياكل الرسوم
- البنك الدولي — خلفية عن تمويل سلسلة التوريد ووصول الأعمال الصغيرة لرأس المال العامل
- إدارة الأعمال الصغيرة الأمريكية — إرشادات عن خيارات تمويل الذمم المدينة للأعمال الصغيرة
الأسئلة الشائعة
هل تحصيل الفواتير هو نفس القرض التجاري؟
لا، التخصيم هو بيع فاتورة غير مدفوعة لشركة تمويل بدلاً من اقتراض مال، لذا لا ينشئ التزام دين جديد ويعتمد أساساً على الجدارة الائتمانية للعميل الدافع بدلاً من التاريخ الائتماني للشركة البائعة نفسها.
ما مدى سرعة حصول شركة على نقد عبر التخصيم؟
بمجرد الموافقة على فاتورة، تدفع معظم شركات التخصيم أغلبية كبيرة من قيمتها، غالباً خلال يوم أو يومي عمل، أسرع بكثير من معظم عمليات موافقة القروض المصرفية التقليدية.
ما الفرق بين التخصيم بحق الرجوع وبدونه؟
في التخصيم بحق الرجوع تبقى الشركة البائعة مسؤولة إذا لم يدفع العميل أبداً، بينما يحوّل التخصيم بدون حق الرجوع ذلك الخطر إلى شركة التخصيم مقابل رسوم أعلى بشكل ذي معنى.
لماذا تركّز شركات التخصيم على ائتمان العميل بدلاً من البائع؟
لأن التعرض المالي الفعلي لشركة التخصيم يقع على تسوية العميل الدافع للفاتورة في النهاية، يعتمد قرار اكتتابها أساساً على قدرة وموثوقية ذلك العميل في الدفع بدلاً من التاريخ المالي الخاص للشركة البائعة.
أي الصناعات تستخدم تحصيل الفواتير بشدة أكبر؟
البناء والشحن واللوجستيات ووكالات التوظيف والمصنّعون الذين يخدمون عملاء تجزئة أو حكومة كبار من بين أكبر المستخدمين، لأن هذه القطاعات تجمع بين شروط دفع طويلة موحدة وتكاليف تشغيل فورية مستمرة.
هل يمكن للتخصيم إصلاح شركة تخسر مالاً؟
لا، يحل التخصيم فقط مشكلة توقيت تدفق نقدي بين جني الإيراد وتحصيله؛ لا يعالج شركة غير مربحة جوهرياً، ويحذّر المستشارون الماليون من الاعتماد عليه كحل طويل الأمد لخسائر مستمرة أو هوامش سلبية.
كيف يقارَن التخصيم بخط ائتمان مصرفي؟
يعتمد خط الائتمان المصرفي عادة بشكل كبير على الجدارة الائتمانية للشركة نفسها وقد يتطلب ضمانات، بينما يعتمد التخصيم أساساً على ائتمان العميل الدافع ولا يظهر عادة كدين على الميزانية العمومية، ما يجعله خياراً مكمّلاً لا بديلاً كاملاً في أغلب الحالات.
عن الكاتب
نعتمد على ويكيبيديا ومصادر موثوقة أخرى لشرح خلفية هذا الموضوع والفهم الحالي المتعلق به.
أعجبك المقال؟
شاركه على واتساب → شاركه على واتساب
احصل على المزيد في بريدك — اشترك في نشرتنا البريدية الأسبوعية لقصص مدهشة من مصر والسعودية ودبي والعالم.